
연말정산 부모님 공제는 부모님을 부양가족으로 올려서 내 소득에서 1명당 150만원을 빼 주는 제도예요. 부모님 두 분이면 300만원, 장인·장모님까지 조건이 맞으면 더 늘어나요.
그런데 “따로 사는데 될까?”, “국민연금 받으시는데 될까?”에서 많이 막혀요. 국세청 연말정산 보도자료와 소득세법 조문을 직접 확인해서, 우리 부모님이 되는지 1분 만에 판단할 수 있게 정리했어요.
부모님 공제 조건 3가지
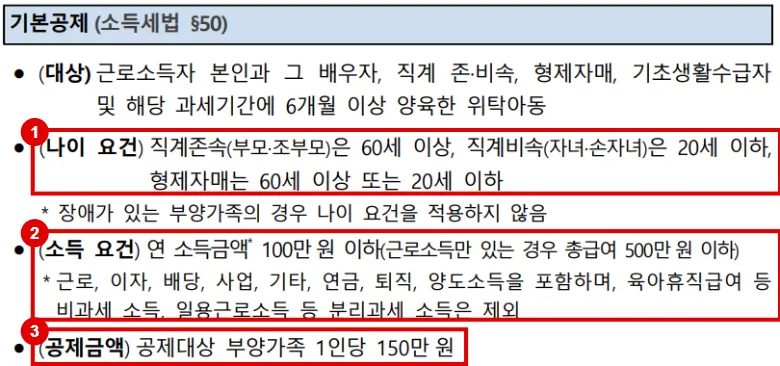
- 나이: 만 60세 이상이에요. 그 해 안에 60세가 되는 날이 있으면 돼요.
- 소득: 1년 소득금액이 100만원 이하예요. 근로소득만 있으면 총급여 500만원 이하까지 돼요.
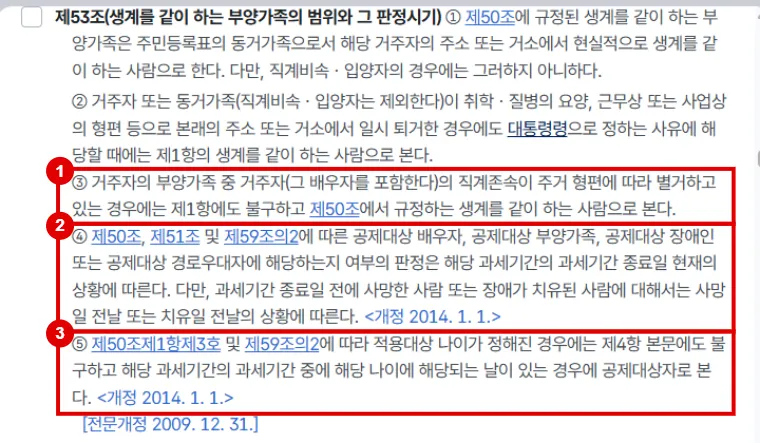
- 생계: 따로 살아도 돼요. 소득세법은 부모님이 주거 형편 때문에 따로 사셔도 생계를 같이 하는 것으로 봐요.
배우자의 부모님(장인·장모, 시부모님)도 같은 조건으로 공제받을 수 있어요. (국세청 연말정산 오답노트, 소득세법 제53조)
우리 부모님 될까? 상황별 판단
| 부모님 상황 | 공제 |
|---|---|
| 국민연금 등 공적연금만 받으심 | 연금액이 연 약 516만원 이하면 가능 |
| 아르바이트로 월급을 받으심 | 총급여 500만원 이하면 가능 |
| 일용직 소득만 있으심 | 가능 |
| 예금 이자·배당이 연 2천만원 이하 | 가능 |
| 그 해 집·땅·상가를 팔아 양도소득이 생김 | 100만원 넘으면 불가 |
| 그 해에 돌아가심 | 돌아가신 전날 기준으로 가능 |
국민연금 기준은 국세청이 안내한 “공적연금 총 연금액 연 5,166,666원 이하”예요. 부모님이 받는 연금 중 세금이 붙는 부분만 따지기 때문에, 정확한 금액은 국민연금공단에서 받는 연금소득 원천징수영수증으로 확인하면 돼요.
소득 기준을 넘는 부모님은 경로우대·장애인 추가공제는 물론, 부모님 카드 사용액·보험료·기부금 공제도 전부 못 받아요. 예를 들어 상가를 팔아 양도소득이 300만원 생긴 해에는 그 해 공제가 안 돼요.
추가로 더 받는 공제
| 조건 | 추가 공제 |
|---|---|
| 만 70세 이상 (경로우대) | 1명당 100만원 더 |
| 장애인 (나이 상관없음) | 1명당 200만원 더 |
- 의료비: 부모님 의료비는 나이·소득과 상관없이 공제돼요. 65세 이상 부모님 의료비는 한도도 없어요. 단, 부모님을 기본공제로 올린 자녀만 받을 수 있어요.
- 카드·보험료: 부모님 명의 카드 사용액과 부모님을 위한 보장성 보험료는 부모님이 소득 조건을 채울 때만 공제돼요.
- 실손보험금: 실손보험으로 돌려받은 돈은 의료비에서 빼야 해요.
형제끼리 겹치면 큰일 나요
형과 동생이 같은 부모님을 둘 다 공제받으면 1명만 인정돼요. 나머지 사람은 세금을 다시 내야 하고, 늦게 고치면 가산세까지 붙어요. 국세청은 연말정산 내용을 분석해서 매년 과다공제를 점검해요.
- 연말정산 전에 형제·배우자와 “누가 부모님을 올릴지” 먼저 정해요.
- 보통 세율이 높은(연봉이 많은) 사람이 받으면 줄어드는 세금이 커요.
- 부모님 의료비를 낸 사람과 기본공제를 받는 사람이 다르면 의료비 공제를 못 받아요. 한 사람으로 모으는 게 유리해요.
- 겹친 걸 나중에 알았다면 5월 종합소득세 신고 기간에 한 명이 빼고 고치는 게 가산세를 줄이는 방법이에요.
부모님 공제 받는 순서
- 부모님이 홈택스에서 자료제공 동의를 해 줘야 자료가 보여요. 방법은 연말정산 부양가족 등록 방법 글에 화면과 함께 정리했어요.
- 홈택스 간소화 자료에서 부모님 의료비·카드 자료를 내려받아요.
- 회사 연말정산 인적공제 칸에 부모님을 올리고, 70세 이상이면 경로우대도 체크해요.
- 부모님 소득이 기준 안인지 마지막으로 한 번 더 확인하고 제출해요.
제출 전에 연말정산 미리보기로 부모님을 넣었을 때 환급액이 얼마나 늘어나는지 계산해 보세요.
함께 보면 좋은 부모님 관련 글
부모님이 연금을 받으신다면 부모님 건강보험 피부양자 등록 기준도 같이 확인해 보세요. 연말정산 기준과는 소득 계산법이 달라요.