중고차 구매 대출은 은행 자동차대출과 캐피탈·카드사 할부(오토론)로 나뉘어요. 같은 신용점수라도 회사마다 금리 차이가 커서, 딜러가 권하는 대출을 받기 전에 여신금융협회 금리 공시부터 비교해야 해요.
대출 종류, 금리 비교법, 신청 순서, 사기 예방법을 여신금융협회와 금융감독원 안내 기준으로 정리했습니다.
중고차 구매 대출 종류 3가지
| 종류 | 특징 |
|---|---|
| 할부금융 | 매매상사에서 바로 연결, 차값은 판매자에게 지급 |
| 오토론 | 캐피탈·카드사와 직접 계약, (D) 상품 비교 가능 |
| 은행 대출 | 소득 증빙 필요, 매매상사 거래 차량만 |
은행 상품은 조건이 까다로운 편이에요. KB 매직카대출 기준으로 매매상사를 통한 거래, 최초 등록 15년 이내 차량, 근로소득 6개월 이상 등 소득 증빙이 필요하고 한도는 최대 4천만 원이에요. 신한은행 중고차 대출도 최대 4천만 원까지예요.
중고차 대출 금리 비교하는 법
- 내 신용점수 확인: NICE·KCB 등 신용평가사 점수를 먼저 확인해요.
- 공시 화면 열기: 여신금융협회 공시실에서 자동차 중고 금융상품 탭을 눌러요.
- 조건 선택: 신용평가사, 신용점수 구간, 대출기간을 고르고 조회를 눌러요.
- 결과 비교: 최저·최고 금리, 중도상환수수료율, 연체이자율을 비교해요. 회사명 옆 (D)는 중개수수료를 줄인 직접판매 상품이에요.
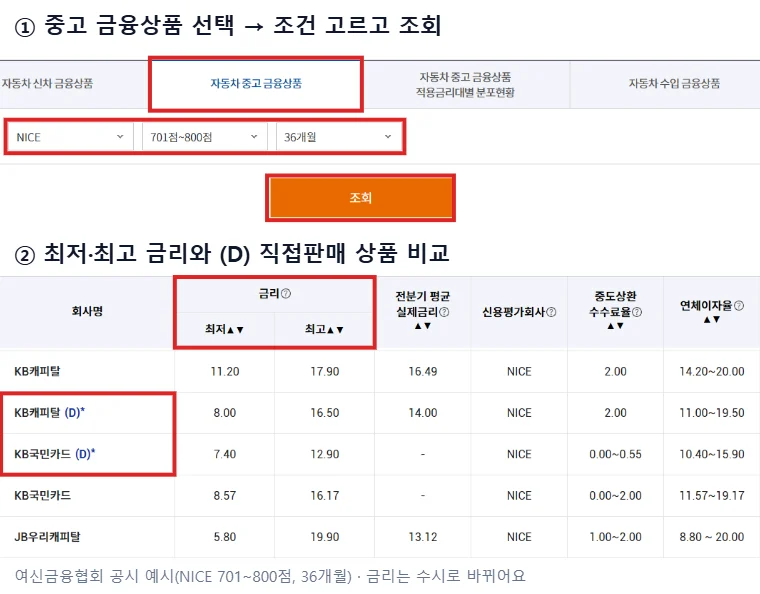
공시 금리는 참고용이고, 실제 금리는 심사 후에 정해져요. 딜러가 제시한 금리가 공시 범위보다 높다면 다른 곳과 꼭 비교하세요. (여신금융협회 자동차할부 공시)
중고차 구매 대출 신청 순서 6단계
- 차 고르기: 시세와 사고·침수 이력을 먼저 확인해요.
- 대출 금액 정하기: 차값에서 내 돈을 뺀 만큼만 빌려요. 취득세·보험료 같은 부대비용은 은행 대출 한도에 들어가지 않아요.
- 금융사 정하기: 금리 비교 후 은행 앱이나 캐피탈 직접 상품에서 한도·금리를 조회해요.
- 서류 준비: 신분증, 재직·소득 증빙, 자동차매매계약서, 자동차등록증을 준비해요.
- 계약·실행: 대출금은 매매상사(판매자) 계좌로 들어가고, 차는 꼭 내 명의로 이전해요.
- 상환 관리: 매달 자동이체 날짜를 확인하고, 다 갚으면 저당권 말소까지 마무리해요.
은행 대출은 개인 간 직거래에는 쓸 수 없고 매매상사가 알선한 거래만 가능해요. (KB국민은행 자동차대출)
중고차 대출 사기 피하는 법
“할부금을 대신 내준다”, “수익금을 준다”며 이면계약을 하자고 하면 바로 거절하세요. 사기범이 사라져도 대출금은 모두 내가 갚아야 해요.
- 계약은 직접: 신분증이나 인증서 비밀번호를 딜러에게 넘기지 마세요.
- 필요한 만큼만: 차 시세를 확인하고 실제 차값만큼만 빌려요.
- 차 사는 데만: 대출금을 다른 사람에게 보내면 계약 위반이라 전액 상환을 요구받을 수 있어요.
- 추가 비용 확인: 알선수수료 같은 비용을 요구하면 계약서를 다시 확인해요.
- 중도상환수수료: 대출일부터 3년이 지나면 중도상환수수료를 낼 필요가 없어요. (금융소비자보호법 제20조)
위 내용은 금융감독원 중고차 대출 소비자경보에서 안내한 유의사항이에요. 의심되면 금감원 1332로 문의하세요.
함께 보면 좋은 글: 중고차 이력 조회 사이트 3곳, 본인 명의 대출 조회