개인회생 사건번호 대출은 개인회생을 신청해 사건번호가 나온 직후에도 빌려준다고 광고하는 대출이에요. 따로 정해진 공식 상품이 아니라, 대부업체 등이 심사해서 빌려주는 일반 대출이에요.
받기 전에 알아야 할 위험, 진짜 등록 업체 확인법, 대출 대신 먼저 할 일을 채무자회생법과 금융감독원 공식 안내 기준으로 정리했습니다.
개인회생 사건번호 대출, 받아도 될까?
| 시기 | 새 대출 | 이유 |
|---|---|---|
| 신청 후 개시결정 전 | 가장 위험 | 신청이 성실하지 않다고 보면 기각될 수 있음 |
| 개시결정 후 인가 전 | 위험 | 새로 빌린 돈은 줄어들지 않고 전부 갚아야 함 |
| 인가 후 6개월 이상 성실 상환 | 공적 저금리 대출 검토 | 신용회복위원회 소액대출 신청 대상 |
사건번호 대출이 노리는 때는 대부분 첫 번째 칸이에요. 법원은 신청이 성실하지 않으면 기각할 수 있고(제595조), 개시결정 뒤 생긴 빚은 개인회생으로 줄지 않아요(제581조).
이런 사건번호 대출 광고는 불법이에요
- 등록 정보 없음: 업체명, 대부업 등록번호, 주소가 없는 광고는 불법일 가능성이 높아요.
- 연 20% 넘는 이자: 법정 최고금리 연 20%를 넘는 이자는 불법이에요.
- 먼저 돈 요구: 대출 전에 수수료·보증금·선이자를 먼저 보내라고 하면 바로 상담을 멈추세요.
- 중개수수료: 대출을 소개한 대가를 빌리는 사람에게 받는 것은 법으로 금지돼 있어요. (찾기쉬운 생활법령정보)
- 과한 개인정보: 가족·지인 연락처나 신분증 사진을 달라고 하면 불법 추심으로 이어질 수 있어요.
위 기준은 금융위원회 불법사금융 주의 안내에 나온 내용이에요.
진짜 등록 업체인지 1분 확인법
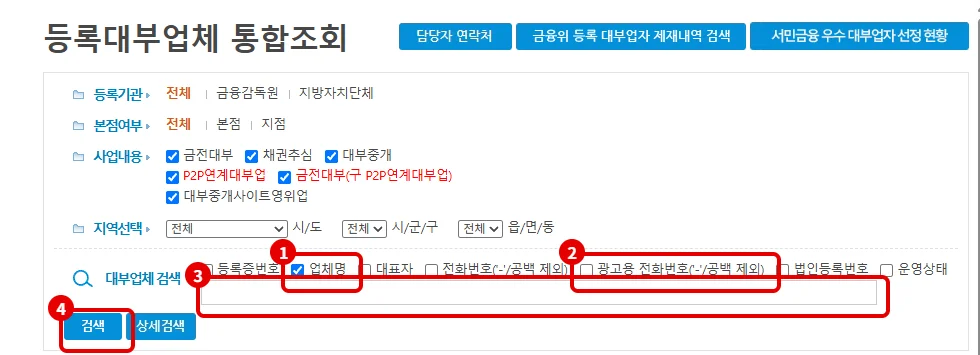
- 금융감독원 등록대부업체 통합조회에 들어가요.
- 대부업체 검색에서 업체명 또는 광고용 전화번호를 체크해요.
- 검색어 칸에 광고에 적힌 업체명이나 전화번호를 ‘-‘ 없이 입력해요.
- [검색]을 누르고 운영상태가 영업중인지 확인해요.
- 조회되지 않으면 상담을 멈추고 금융감독원 1332에 문의하거나 신고해요.
등록된 업체라도 개인회생 중 새 대출의 위험은 그대로예요. 등록 여부는 불법 업체를 거르는 최소한의 확인이라고 생각하세요.
급할 때 대출보다 먼저 할 일
- 금지·중지명령: 독촉이나 압류가 걱정이면 개인회생 신청 때 법원에 금지·중지명령을 신청할 수 있어요. 법원이 필요하다고 보면 개시결정 전까지 독촉과 강제집행을 멈추게 해요. (제593조)
- 정책서민금융 상담: 서민금융진흥원 1397에서 내가 쓸 수 있는 저금리 정책 상품이 있는지 먼저 물어보세요.
- 인가 후 6개월: 변제금을 빠짐없이 냈다면 신용회복위원회 소액대출을 검토할 수 있어요.
함께 보면 좋은 글: 개인회생 개시결정 대출, 받아도 될까?, 개인회생 사건번호 조회하기