개인회생 개시결정 대출은 법으로 일괄 금지되지는 않아요. 하지만 개시결정 뒤에 빌린 돈은 개인회생으로 줄어들지 않아 원금과 이자를 모두 갚아야 해요.
언제 대출을 받아도 되는지, 인가 후 신청할 수 있는 저금리 대출, 불법 대출 피하는 법을 채무자회생법과 신용회복위원회 공식 안내 기준으로 정리했습니다.
개인회생 개시결정 대출, 받아도 될까?
| 시기 | 대출 | 꼭 알아둘 점 |
|---|---|---|
| 신청 후 개시결정 전 | 피하는 게 안전 | 신청이 성실하지 않다고 보면 기각될 수 있음 |
| 개시결정 후 인가 전 | 공적 저금리 대출 대상 아님 | 새로 빌린 돈은 전액 갚아야 함 |
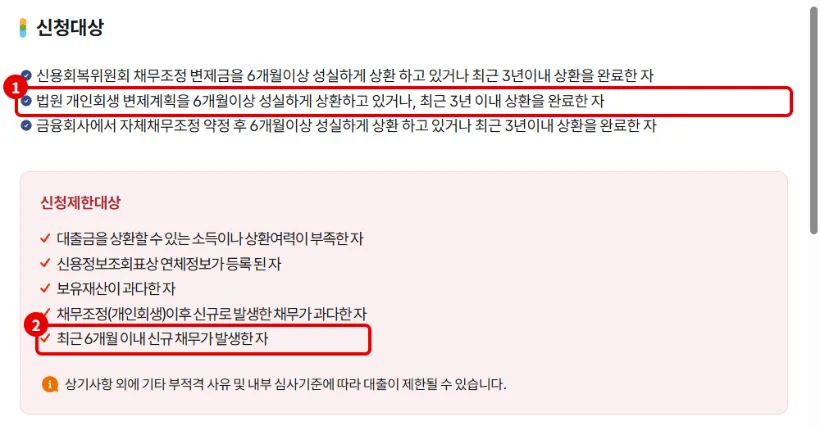
| 인가 후 6개월 이상 성실 상환 | 신용회복위원회 소액대출 신청 가능 | 승인·한도는 심사로 결정 |
| 변제 완료 후 3년 이내 | 소액대출 신청 가능 | 승인·한도는 심사로 결정 |
개인회생으로 줄어드는 빚은 개시결정 전의 원인으로 생긴 빚뿐이에요. (채무자회생법 제581조)
개시결정 뒤 대출이 위험한 4가지 이유
- 면책 안 됨: 개시결정 뒤 빌린 돈은 면책되지 않아 원금과 이자를 모두 갚아야 해요.
- 변제금 부담: 새 대출 이자 때문에 변제금을 못 내면 개인회생이 폐지될 수 있어요.
- 저금리 대출 제한: 신용회복위원회 소액대출은 최근 6개월 안에 새 빚이 생기면 신청이 제한될 수 있어요.
- 불법 대출: “사건번호만 있으면 대출” 광고를 조심하세요. 대출 전에 수수료나 보증금을 보내라고 하면 절대 보내지 마세요.
업체가 정식 등록된 곳인지는 금융감독원 파인 제도권 금융회사 조회에서 이름으로 확인할 수 있어요.
인가 후 6개월, 저금리 소액대출 신청 순서
인가를 받고 변제금을 6개월 이상 빠짐없이 냈다면 신용회복위원회 소액대출을 신청할 수 있어요. 아래 순서대로 따라 해 보세요.
- 대법원 나의 사건검색에서 인가 결정일과 변제금 미납이 없는지 확인해요.
- 신용회복위원회 소액대출 상품안내에서 신청 대상과 신청 제한 대상을 읽어요.
- 대표번호 1375(평일 오전 9시~오후 6시)로 전화하거나 인터넷·앱으로 상담을 예약해요.
- 상담 때 안내받은 서류를 준비해요. 인가결정문, 변제계획안, 변제금 납부 내역 같은 서류를 요청받을 수 있어요.
- 상담과 심사를 받은 뒤 한도와 금리, 매달 갚을 금액을 확인하고 약정해요.
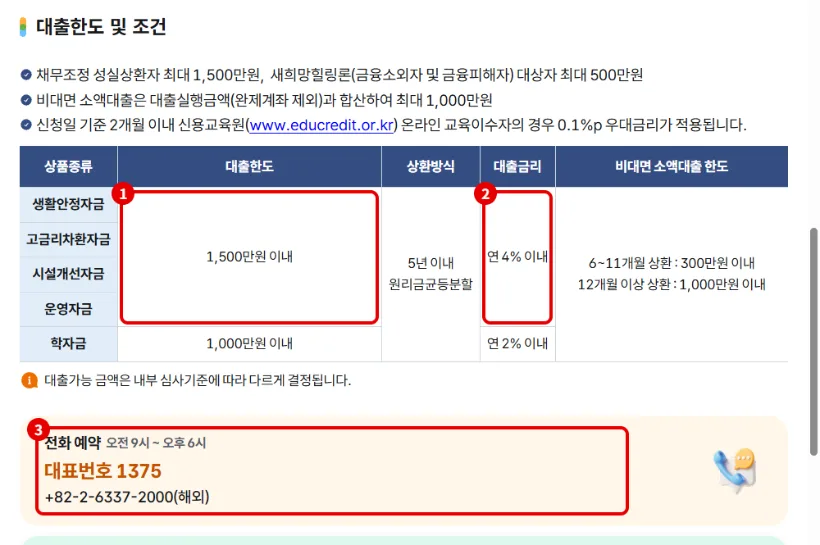
생활안정자금은 최대 1,500만 원 이내, 연 4% 이내, 5년 안에 나눠 갚는 조건이에요. 실제 한도는 상환 이력과 소득 등을 보고 심사로 정해져요.
급할 때 대출보다 먼저 확인할 것
- 변제금이 버거울 때: 수입이 줄었다면 변제계획을 바꿀 수 있는지 사건 대리인이나 법원에 먼저 물어보세요.
- 개시결정 효력: 채권자목록에 적힌 빚은 개시결정 뒤 강제집행과 독촉이 멈춰요. (찾기쉬운 생활법령정보)
- 상담 먼저: 어떤 대출이든 신청 전에 내 변제금과 새 이자를 합쳐 매달 감당할 수 있는지 계산해 보세요.
함께 보면 좋은 글: 신용회복위원회 소액대출 조건·신청법, 개인회생 사건번호 조회하기