세제비적격 연금보험은 보험료를 낼 때 세액공제는 없지만, 10년 이상 유지 같은 법의 조건을 지키면 불어난 돈(보험차익)에 세금이 붙지 않는 연금보험이에요. 반대로 낼 때 세액공제를 받는 연금저축은 ‘세제적격’이라고 부릅니다.
연금저축과의 차이, 비과세 조건, 보험다모아로 상품을 비교하는 순서를 소득세법과 국세청 안내 기준으로 정리했습니다.
세제비적격 연금보험과 연금저축 차이
| 구분 | 세제비적격 연금보험 | 연금저축(세제적격) |
|---|---|---|
| 낼 때 | 세액공제 없음 | 연 600만원 한도 세액공제 (IRP 합산 900만원) |
| 공제율 | 없음 | 12% (종합소득 4,500만원·총급여 5,500만원 이하는 15%) |
| 받을 때 | 조건을 지키면 보험차익 비과세 | 연금 등으로 받을 때 과세 |
| 생각해 볼 상황 | 세액공제 한도를 이미 채웠거나 비과세가 중요할 때 | 연말정산 환급을 받고 싶을 때 |
보험차익은 쉽게 말해 ‘받은 돈 − 낸 보험료’입니다. 비과세 조건을 못 지키면 이 차익이 이자소득으로 보고 세금이 붙어요. (소득세법 제16조, 국세청 연금계좌 세액공제)
세제비적격 연금보험 비과세 조건
| 유형 | 비과세 조건 |
|---|---|
| 월적립식 | 10년 이상 유지 + 5년 이상 납입 + 매달 같은 기본보험료(선납 6개월 이내) + 월 보험료 합계 150만원 이하 |
| 일시납(목돈) | 10년 이상 유지 + 계약자 1명당 보험료 합계 1억원 이하 |
| 종신형 연금 | 55세 이후 사망할 때까지 연금으로만 받기, 계약자·피보험자·수익자 같음, 연금 시작 후 해지 불가 등 |
150만원과 1억원은 상품 하나가 아니라 한 사람이 가입한 저축성보험을 모두 합친 금액이에요. (소득세법 시행령 제25조)
10년이 되기 전에 해지하면 비과세 혜택을 받을 수 없어요. 특히 가입 초기에 해지하면 낸 보험료보다 적게 돌려받을 수 있습니다.
계약자 이름을 바꾸거나 기본보험료를 처음의 2배 넘게 늘리면, 그날부터 10년을 다시 셉니다. 계약 변경 전에 꼭 보험사에 확인하세요.
보험다모아로 연금보험 비교하는 순서
- 보험다모아 연금보험(세제비적격) 상품비교에 접속합니다.
- ① 성별·나이·월 납입액·납입기간을 고릅니다.
- ② 유지기간에서 10년, 20년을 체크합니다.
- ③ 상품 비교하기를 누릅니다.
- ④ 정렬을 ‘높은환급률순’ 등으로 바꿔 봅니다.
- ⑤ 공시이율·최저보증이율과 ⑥ 환급률을 비교한 뒤 보험사 가입 페이지로 이동합니다.
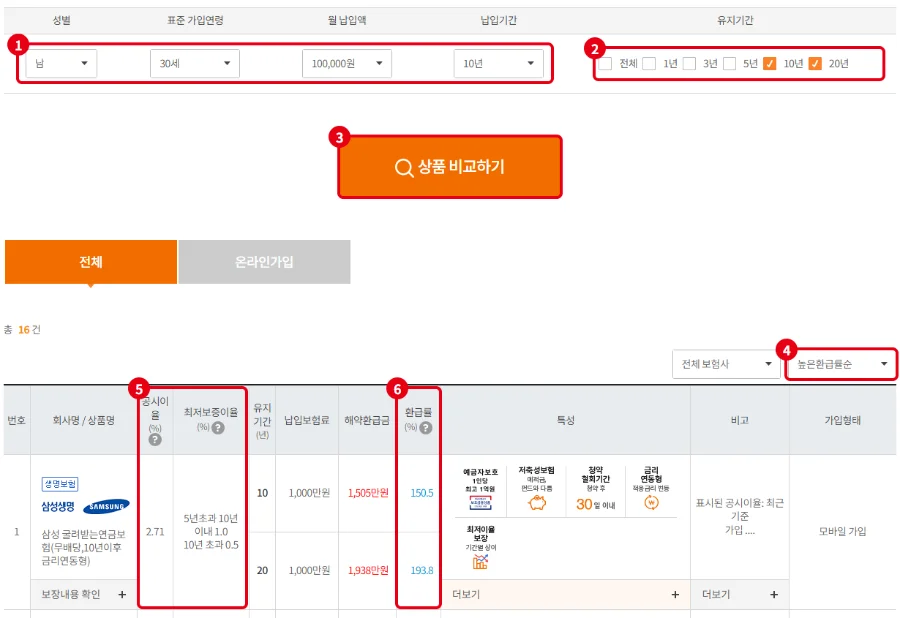
공시이율은 매달이나 분기마다 바뀔 수 있어요. 최저보증이율은 금리가 떨어져도 가입 때 정한 만큼 보장하는 이율입니다. 환급률은 낸 돈 대비 돌려받는 비율이에요.
가입 전 체크리스트
- 세액공제 먼저 확인: 연금저축·IRP 세액공제 한도를 아직 다 쓰지 않았다면 함께 비교해 보세요.
- 다른 저축성보험 합산: 이미 가입한 저축보험이 있으면 150만원·1억원 한도에 함께 들어갑니다.
- 보험사 건전성: 오래 유지하는 상품이라 공시이율과 환급률뿐 아니라 보험회사의 재무건전성도 살펴보세요.
- 상품설명서 확인: 연금 받는 방법(종신형·확정기간형)과 중도 인출 조건을 가입 전에 확인하세요.
함께 보면 좋은 글: 개인연금저축 세액공제 환급 노하우, 보험 해지 후 재가입 전 확인할 4가지