
소득서류를 내기 어려워 추정소득 대출 가능한곳을 찾고 있다면 어디부터 알아볼지 막막하죠. 상품 설명에서 신용평가사 소득을 쓰는지 먼저 보고, 직업·나이·신용 조건을 따로 확인하세요.
우리은행, 핀크, 우리금융저축은행의 공식 상품 안내를 직접 비교했어요.
추정소득 대출 가능한곳, 어떤 조건을 보나요?
추정소득은 실제 급여처럼 서류에 찍힌 금액이 아니라, 신용평가사(CB)가 보유한 데이터를 토대로 추산한 소득이에요. 올크레딧은 종합신용보고서의 ‘소득정보’에서 KCB 추정소득을 제공한다고 안내해요. (올크레딧 소득정보 안내)
상품에 ‘무서류’라고 써 있어도 소득 확인이나 신용심사를 건너뛴다는 뜻은 아니에요. 추정소득이 나와도 금융사 자체 심사를 통과해야 해요. (우리은행 대출대상 안내)
공식 상품 3곳의 대상과 한도 비교
| 상품 | 대상과 공시 한도 |
|---|---|
| 우리은행 WON Easy 생활비대출 | KCB 추정소득이 있는 개인. 최초 최대 1천만 원, 증액 후 최대 2천만 원 |
| 하나은행 핀크 생활비대출 | 만 19세 이상 내국인, CB사 소득으로 한도 산정. 50만~500만 원 |
| 우리금융저축은행 비타WON [긴급] | 만 20세 이상 내국인 근로·사업소득자 또는 프리랜서, 추정소득 산출 가능. 최대 300만 원 |
우리은행의 2천만 원은 처음 받을 수 있는 한도가 아니에요. 신규 후 3개월이 지나고 증액 기준을 충족해야 신청할 수 있어요. 비타WON은 추정소득 외에도 KCB 475점 이상과 저축은행 자체 심사를 요구해요. 두 상품의 대상이 서로 같지 않아요. (우리은행 한도 안내) (우리금융저축은행 자격 안내)
공식 상품 페이지에서 한도 조회 시작하기
- 위 버튼에서 핀크 생활비대출 공식 안내를 열고 ‘상품정보’의 대출대상을 읽어요.
- 내 한도 조회하기를 누르세요. 제가 확인한 환경에서는 공식 앱 설치 페이지가 열렸어요.
- 앱에서 안내하는 휴대폰 본인인증을 거쳐 조회를 진행하세요. 대출 신청은 조회와 별개예요.
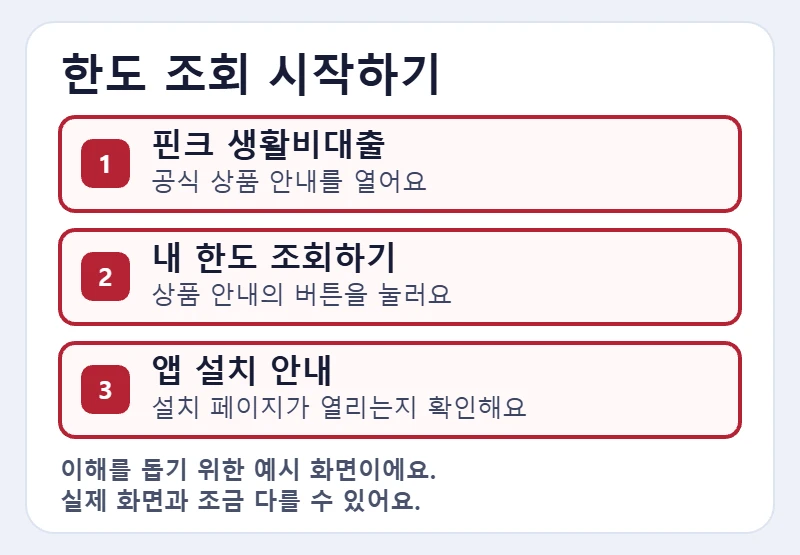
공개 상품 페이지와 앱 설치 페이지 연결까지 확인했어요. 본인인증 뒤 앱 메뉴, 개별 한도·금리와 승인 결과는 확인하지 않았어요. (핀크 생활비대출 공식 안내)
한도가 나와도 신청 전에 볼 것
- 실제 부담: 내게 제시된 금리, 월 납입액, 중도상환수수료를 상품설명서에서 확인하세요.
- 갚는 방식: 만기일시상환은 원금을 만기에 한 번에 갚아요. 분할상환은 매달 나눠 갚으니 월 납입액부터 비교하세요.
- 한도가 안 나올 때: 신청을 반복하기 전에 어떤 신용평가사 소득을 보는지, 다른 소득자료를 낼 수 있는지 공식 고객센터에 물어보세요.
한도를 만들어 준다며 수수료나 컨설팅비를 먼저 요구하면 송금하지 마세요. 대출모집인이 고객에게 이런 돈을 받는 것은 불법이에요. (우리금융저축은행 유의사항)
함께 보면 좋은 글: 내 대출 조회 방법, 마이너스통장 조건과 이자 계산