
신협 정기예금 금리 비교는 “신협 금리” 하나만 찾아서는 안 돼요. 신협은 지역마다 따로 운영되는 조합이라, 같은 정기예탁금이라도 조합마다 금리가 달라요.
금융감독원 금융상품한눈에서 신협조합만 골라 12개월 정기예금을 직접 검색해 봤어요. 높은 곳은 연 4%대, 낮은 곳은 2%대 후반으로 1%p 넘게 차이가 났어요. 어떻게 찾았는지, 세금까지 따지면 얼마나 남는지 순서대로 보여 드릴게요.
신협조합만 골라 금리 비교하는 법
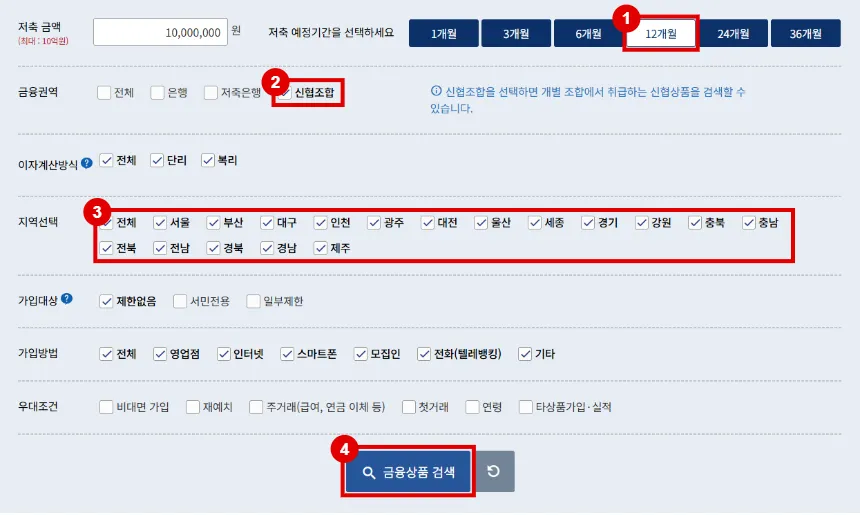
- 위 버튼으로 금융상품한눈에 정기예금 화면을 열어요.
- 저축 금액을 넣고 ①기간(예: 12개월)을 골라요.
- ②금융권역에서 은행·저축은행 체크를 풀고 신협조합만 체크해요.
- ③내가 갈 수 있는 지역만 남겨요. 신협은 동네 조합이라 가까운 곳이 편해요.
- ④금융상품 검색을 눌러요.
검색 결과, 이렇게 읽으세요
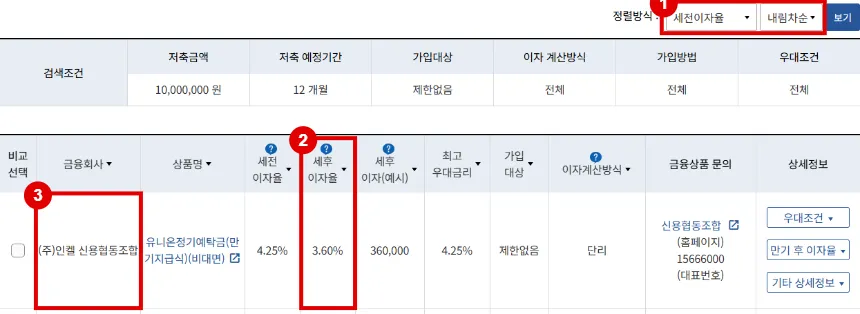
- ①정렬방식을 세전이자율 · 내림차순으로 바꾸면 높은 금리부터 보여요.
- ②”세후이자율”은 일반 예금처럼 15.4%를 뗀 숫자예요. 신협 세금우대로 가입하면 실제로는 더 많이 남아요(아래에서 계산).
- ③조합 이름을 꼭 확인해요. 회사 이름이 붙은 조합은 그 직장 사람만 조합원이 될 수 있는 경우가 많아요.
- 상품명에 “유니온”이 붙은 건 비대면 전용 상품이에요. 앱으로 가입할 수 있어요.
제가 검색했을 때 12개월 기준으로 상위권은 연 4.25%, 4.13%, 4.10% 같은 숫자였고, 같은 목록 아래쪽에는 2.90%, 3.10%인 조합도 있었어요. 금리는 수시로 바뀌니 가입 직전에 꼭 다시 확인하세요.
세후로 따지면 결과가 달라져요
신협은 조합원(출자금을 낸 회원)이 세금우대로 가입하면, 소득 기준을 채울 때 이자에서 1.4%(농어촌특별세)만 떼요. 일반 예금은 15.4%를 떼요.
1,000만원을 1년 맡겼을 때 받는 이자를 비교하면 이래요.
| 상품 | 받는 이자 |
|---|---|
| 신협 연 4.13% (세금우대) | 407,218원 |
| 저축은행 연 4.20% (일반과세) | 355,320원 |
금리는 저축은행이 조금 더 높아 보여도, 세금우대를 받는 신협이 1년에 5만원 넘게 더 남아요. 세금우대 한도와 소득 기준은 새마을금고·농협·수협과 똑같이 적용돼서, 자세한 내용은 새마을금고 정기예금 금리 비교 글에 정리해 두었어요.
세금우대 한도 3천만원은 신협·새마을금고·농협 등을 모두 합친 사람 1명 기준이에요. 여러 조합에 나눠 넣어도 한도가 늘어나지 않아요.
가입 전 마지막 체크
- 조합원 가입: 세금우대를 받으려면 그 조합에 출자금을 내고 조합원이 돼야 해요. 방법은 신협 조합원 온라인 가입 글을 참고하세요.
- 창구 vs 비대면: 같은 조합이라도 대면·비대면 상품 금리가 다를 수 있어요. 상세정보의 가입방법을 확인해요.
- 중도해지 이율: 상세정보의 “만기 후 이자율”과 함께 중도해지 시 이율을 꼭 봐요.
- 앱 가입 준비: 비대면으로 가입하려면 신협 인터넷뱅킹 신청부터 해 두면 편해요.
- 예금자보호: 신협은 신협중앙회 예금자보호기금으로 보호돼요. 한 조합에 큰돈을 몰지 말고 나눠 두는 게 안전해요.
신협 상품 종류는 신협 금융상품 안내에서도 볼 수 있어요. 우체국과도 비교하고 싶다면 우체국 금리 조회 글을 함께 보세요.