공무원연금 65세는 “앞으로 퇴직하는 공무원은 65세부터 연금을 받는다”는 뜻이에요. 다만 한 번에 65세가 되는 게 아니라 퇴직한 해에 따라 60세 → 65세로 조금씩 올라가요.
그래서 “나는 몇 살부터?”는 나이가 아니라 퇴직하는 해로 확인해야 해요. 공무원연금공단 연금수급 안내와 공무원연금법 제43조를 직접 읽고 정리했어요.
퇴직연도별 연금 개시연령표
10년 이상 근무하고 퇴직하면 아래 나이부터 평생 퇴직연금을 받아요. 1996년 1월 1일 이후 임용된 공무원 기준이에요.
| 퇴직한 해 | 연금 받는 나이 |
|---|---|
| 2016~2021년 | 60세 |
| 2022~2023년 | 61세 |
| 2024~2026년 | 62세 |
| 2027~2029년 | 63세 |
| 2030~2032년 | 64세 |
| 2033년 이후 | 65세 |
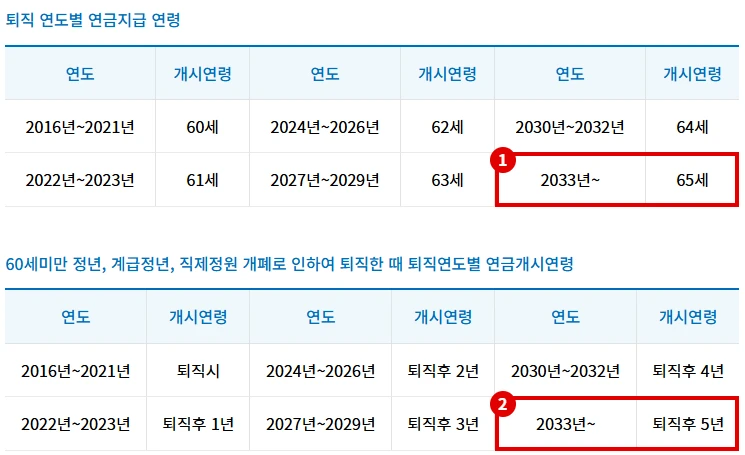
예를 들어 같은 60세에 정년퇴직해도, 퇴직한 해가 다르면 연금 시작 나이가 1~2년씩 차이 나요. 표에서 볼 칸은 태어난 해가 아니라 퇴직한 해예요.
65세보다 빨리 받는 경우도 있어요
- 60세 미만 정년·계급정년·직제 폐지로 퇴직: 퇴직 후 일정 기간이 지나면 받아요. 이 기간도 퇴직한 해에 따라 늘어나 최종적으로 퇴직 후 5년이 돼요.
- 장해가 생긴 경우: 장해등급 1~7급이면 나이와 상관없이 장해 확정일 다음 달부터 받아요.
- 1995년 이전 임용자: 경과규정이 따로 있어서 더 이른 나이에 받을 수 있어요. 공단 안내에서 따로 확인하세요.
일찍 받으면 얼마나 줄어들까? (조기퇴직연금)
개시연령 전에 연금을 받고 싶다면 조기퇴직연금을 신청할 수 있어요. 대신 모자란 햇수만큼 1년에 5%씩, 최대 5년(25%)까지 줄어들어요.
| 개시연령까지 모자란 기간 | 받는 금액 |
|---|---|
| 1년 이내 | 퇴직연금의 95% |
| 1년 초과~2년 이내 | 90% |
| 2년 초과~3년 이내 | 85% |
| 3년 초과~4년 이내 | 80% |
| 4년 초과~5년 이내 | 75% |
조기퇴직연금은 줄어든 금액이 사망할 때까지 평생 이어져요. 65세가 돼도 원래 금액으로 돌아가지 않으니, 생활비 계획을 세운 뒤 결정하세요.
내 연금, 몇 살에 얼마? 예상액 조회
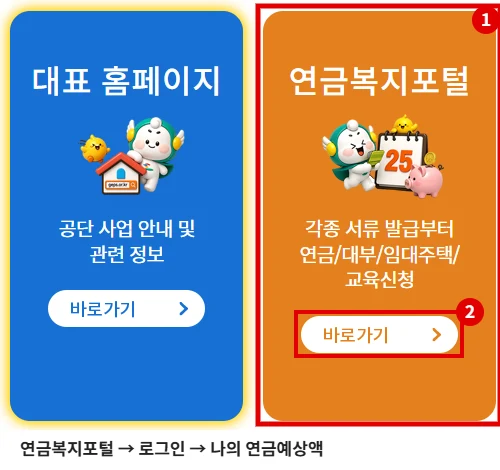
- 아래 버튼으로 공무원연금공단 홈페이지에 들어가요.
- 연금복지포털의 바로가기를 눌러요.
- 인증서 등으로 로그인해요.
- 나의 연금예상액 → 상세보기에서 예상 금액을 확인해요.
조회 금액은 지금 퇴직한다고 가정한 예상치예요. 실제 금액은 앞으로의 재직기간과 소득에 따라 달라져요. 궁금한 점은 공단 고객상담 1588-4321(평일 9~18시)로 물어보면 돼요.
이혼한 배우자 분할연금도 65세 기준
이혼한 배우자가 받는 분할연금도 나이 조건이 있어요. 공단 안내 기준 요건은 아래와 같아요.
- 공무원 재직 중 혼인기간이 5년 이상
- 이혼한 상대가 퇴직연금(조기퇴직연금 포함)을 받는 중
- 이혼 배우자 본인이 65세가 됐을 것 (퇴직연금처럼 단계적으로 올라가는 경과조치 적용)
- 혼인기간에 해당하는 연금액의 절반을 나눠 받아요
함께 보면 좋은 글: 현직 공무원 대출 한도 확인하기, 공무원 단체보험 자녀 가입