
아파트 중도금 대출 조건은 사실 은행보다 보증기관(HUG·HF)이 먼저 정해요. 분양대금의 일정 비율을 냈는지, 우리 세대가 중도금 보증을 몇 건 쓰고 있는지, 연체나 세금 체납이 없는지가 핵심이에요. 소득이 적어도 받을 수 있지만, 이 세 가지 중 하나라도 걸리면 중도금을 내 돈으로 마련해야 할 수 있어요.
청약에 당첨되고 나서 “중도금 대출은 당연히 나오는 거 아니었어?” 하고 당황하는 분들이 많아요. 주택도시보증공사와 한국주택금융공사, 금융위원회 공식 안내를 직접 확인해 계약 전에 볼 순서대로 정리했어요.
중도금 대출, 어떻게 진행될까?
중도금 대출은 보통 집단대출이에요. 시행사가 단지 전체로 은행과 보증기관의 승인을 미리 받고, 계약자는 그 은행에 개인 서류만 내면 돼요. 그래서 어느 보증기관을 쓰는지는 내가 고르는 게 아니라 단지마다 정해져 있어요. 입주자모집공고문의 ‘중도금 대출’ 안내부터 확인하세요.
HUG·HF 중도금 대출 조건 비교
| 항목 | HUG | HF |
|---|---|---|
| 납부 비율 | 5% 이상 | 10% 이상 |
| 분양가 | 제한 없음 | 12억 이하 |
| 1인 한도 | 없음 | 최대 5억 |
| 보증비율 | 100% | 80% |
| 보증료(연) | 0.13% | 0.05~0.2% |
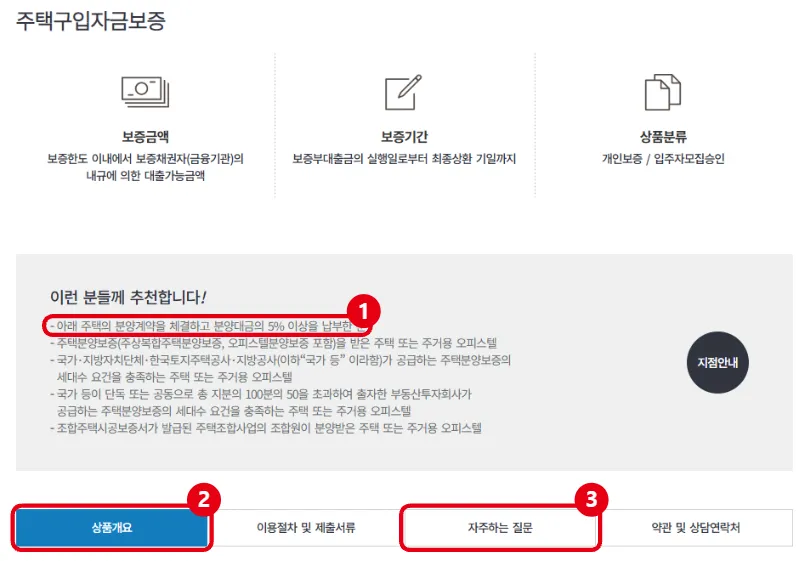
HUG는 일부 지역에서 분양대금 10% 이상을 내야 하고, 건당 분양대금의 60% 안에서 보증해요. 1인 한도 ‘없음’은 최근 승인된 사업장 기준이고, 예전에 승인된 사업장은 수도권·세종·광역시 5억 원, 그 외 3억 원 한도가 남아 있어요(HUG 상품개요). 납부 비율은 분양대금 중 먼저 낸 돈의 비율이에요. HF 1인 한도는 수도권·광역시·세종 외 지역이면 3억 원이고, HF 조건은 HF 중도금보증 안내 기준이에요.
두 기관 보증을 합쳐 세대당 2건, 투기지역·투기과열지구·조정대상지역이면 세대당 1건까지만 돼요. 세대에는 배우자, 함께 사는 부모·자녀도 들어가요. 이미 다른 분양 아파트 중도금 대출이 있는 세대가 규제지역 단지에 당첨되면 보증이 안 나와 중도금을 직접 마련해야 할 수 있어요.
중도금 대출 신청 순서
- 공고문 확인: 중도금 납부 일정, 대출 은행, 보증기관을 확인해요.
- 계약금 납부·계약: 보증 조건인 분양대금 비율(5~10%)을 먼저 채워요.
- 서류 제출: 은행 안내 기간에 주민등록등본, 신분증, 건강보험자격득실확인서, 분양계약서, 계약금 영수증 등을 내요.
- 보증 심사·대출 약정: 은행과 보증기관 심사를 거쳐 대출 약정을 해요.
공동명의로 계약했다면 나머지 계약자가 연대보증인이 돼요. HUG 연대보증도 1인당 2건(규제지역 1건)까지만 되니 함께 확인하세요.
이런 경우 중도금 대출이 막혀요
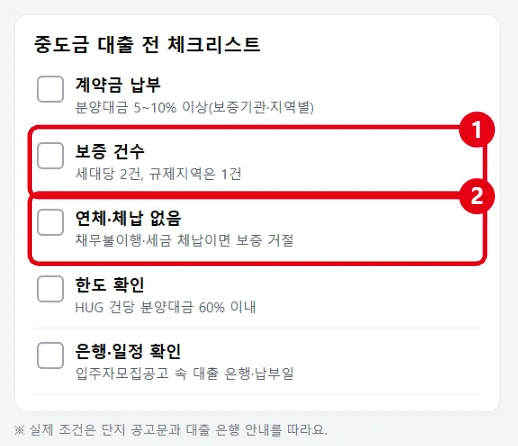
- 세대의 중도금 보증 건수를 이미 다 쓴 경우
- 대출·카드 연체 같은 채무불이행이나 세금 체납 정보가 있는 경우
- 보증기관에 갚아야 할 돈(구상채권)이 남은 경우
- 허위 서류를 낸 경우
HUG 안내에 나온 보증 금지 사유예요(HUG 주택구입자금보증). 보증 요건을 채워도 은행 자체 심사에 따라 대출이 달라질 수 있어요.
DSR·잔금대출은 어떻게 될까?
금융위원회는 중도금·이주비 대출을 DSR이 적용되지 않는 대출로 안내해요. 그래서 소득이 적어도 중도금 대출 자체는 가능할 수 있어요. 다만 중도금 대출을 쓰는 동안 다른 대출을 새로 받으면, 그 심사에는 중도금 대출 원리금이 들어가요(금융위원회 정책문답).
입주 때는 중도금 대출을 갚기 위해 잔금대출(주택담보대출)을 받는데, 이때는 DSR과 대출 한도 규제를 다시 따져요. 중도금이 나왔다고 잔금대출 한도까지 보장되는 건 아니니, 계약할 때 잔금 계획도 같이 세워 두세요.
함께 보면 좋은 글: 첫 집이라면 생애첫주택 대출조건, 신혼부부라면 신혼부부 디딤돌대출도 확인해 보세요.