
신혼부부 디딤돌대출은 결혼한 지 7년 이내(또는 3개월 안에 결혼할 예정)인 무주택 부부가 집을 살 때, 나라의 주택도시기금에서 낮은 금리로 빌려주는 대출이에요. 부부 소득 8,500만 원 이하면 최대 3.2억 원까지 빌릴 수 있어요.
두 가지 상품의 차이, 조건, 금리, 기금e든든 신청 순서와 서류까지 주택도시기금 공식 안내 기준으로 정리했습니다.
신혼부부 디딤돌대출, 2가지 중 하나 고르기
| 구분 | 신혼부부전용 구입자금 | 내집마련 디딤돌(신혼가구) |
|---|---|---|
| 신청 대상 | 신혼 + 생애 처음 집 사는 부부 | 신혼부부(처음 아니어도 가능) |
| 금리 | 연 2.55~3.85% | 연 2.85~4.15% |
| 최대 한도 | 3.2억 원 | 3.2억 원 |
| LTV | 80% (수도권·규제지역 70%) | 70% (생애최초 80%, 수도권·규제지역 70%) |
| 집값 기준 | 평가액 6억 원 이하 | 평가액 6억 원 이하 |
LTV는 집값의 몇 %까지 빌려주는지 정한 비율이에요. 처음 집을 사는 신혼부부라면 금리가 0.3%p 낮은 ‘신혼부부전용’이 유리해요. (신혼부부전용 구입자금 안내, 내집마련 디딤돌대출 안내)
신청 조건 체크리스트
- 신혼: 혼인 기간 7년 이내, 또는 3개월 안에 결혼 예정
- 소득: 부부 합산 연 8,500만 원 이하. 넘더라도 신청하는 사람 1명의 소득이 6,000만 원 이하면 가능해요(금리 0.3%p 추가).
- 자산: 부부 순자산 5.11억 원 이하 (매년 기준이 바뀌어요)
- 무주택 세대주: 세대원 모두 집이 없어야 해요. 분양권·입주권도 집으로 봐요.
- 집 조건: 전용 85㎡ 이하(수도권 밖 읍·면은 100㎡), 평가액 6억 원 이하
- 중복 금지: 다른 기금 대출이나 주택담보대출을 쓰고 있으면 안 돼요. 기금 전세대출은 실행일에 갚는 조건으로 가능해요.
하나라도 안 맞으면 대출이 나오지 않아요. 내 조건으로 얼마까지 되는지는 주택구입자금 계산 마법사에서 미리 계산해 볼 수 있어요.
소득별 금리표 (신혼부부전용 기준)
| 연소득 | 10년 | 15년 | 20년 | 30년 |
|---|---|---|---|---|
| ~2천만 | 2.55% | 2.65% | 2.75% | 2.80% |
| ~4천만 | 2.90% | 3.00% | 3.10% | 3.15% |
| ~7천만 | 3.25% | 3.35% | 3.45% | 3.50% |
| ~8.5천만 | 3.60% | 3.70% | 3.80% | 3.85% |
연소득은 부부 합산 기준이에요. 내집마련 디딤돌(신혼가구)은 같은 칸보다 0.3%p 높고, 대신 신혼가구 우대 0.2%p를 받을 수 있어요. 집이 지방에 있으면 0.2%p 내려가고, 청약통장 납입 기간 등에 따라 추가 우대도 있어요. 금리는 국토교통부 고시에 따라 바뀔 수 있으니 신청 전 공식 표를 꼭 확인하세요.
신혼부부 디딤돌대출 신청 방법 (기금e든든)
- 먼저 집 매매계약을 해요. 계약한 사람만 신청할 수 있어요.
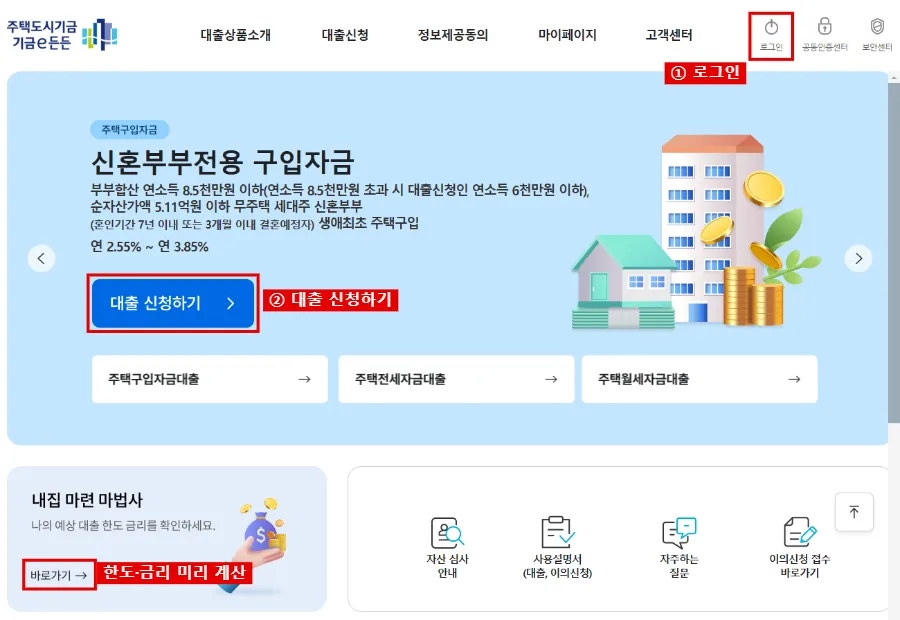
- 기금e든든에 들어가 로그인하고 대출 신청하기를 눌러요.
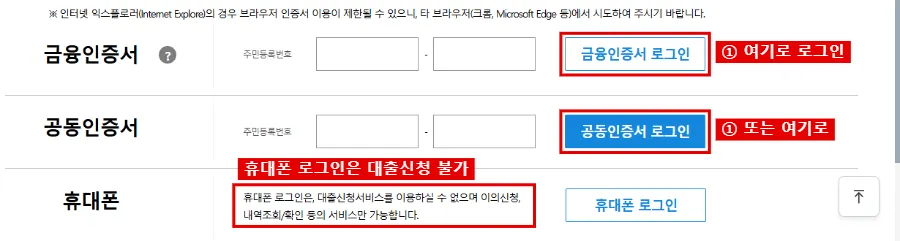
- 금융인증서나 공동인증서로 로그인해요. 휴대폰 로그인으로는 대출 신청을 할 수 없어요.
- 상품과 은행을 고르고 신청서를 내면, 주택도시보증공사(HUG)가 자격·자산을 심사해 결과를 문자로 알려줘요.
- 고른 은행 지점에 서류를 내면 소득·집 심사를 거쳐 대출이 나가요.
구입자금 대출은 접수일로부터 최소 50일 이후로만 대출 희망일을 고를 수 있어요. 잔금일이 정해졌다면 그보다 50일 넘게 앞서 신청하세요. 이미 소유권이전등기를 했다면 등기 접수일부터 3개월 안에 신청해야 해요. (이용절차 및 제출서류)
준비 서류와 대출 후 꼭 지킬 것
| 구분 | 서류 |
|---|---|
| 본인 확인 | 신분증(주민등록증·운전면허증·여권 중 1개) |
| 가족 확인 | 주민등록등본 (결혼 예정이면 예식장계약서나 청첩장) |
| 재직 확인 | 건강보험 자격득실 확인서 |
| 소득 확인 | 소득금액증명원 또는 원천징수영수증 등 |
| 집 관련 | 매매계약서, 등기사항전부증명서, 인감증명서 |
은행 심사 중에 서류를 더 달라고 할 수 있어요. 대출을 받으면 1개월 안에 그 집으로 전입해 2년 이상 살아야 해요. 안 지키면 대출금을 바로 갚아야 할 수 있어요.
결혼 예정자로 받았다면 대출 후 3개월 안에 배우자가 함께 올라간 주민등록등본을 은행에 내야 해요. 대출 문의는 주택도시보증공사 1566-9009, 자산심사 문의는 1551-3119로 하면 돼요.
함께 보면 좋은 글: 생애첫주택 대출조건 확인하기, 신혼부부 매매대출 한도 안내