
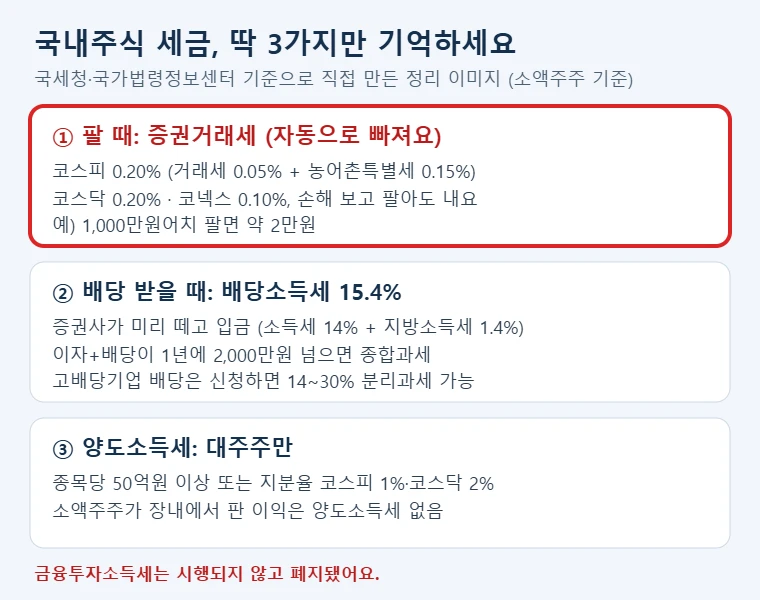
국내주식 세금은 팔 때 내는 증권거래세, 배당 받을 때 내는 배당소득세, 대주주만 내는 양도소득세 3가지예요. 대부분의 개인 투자자(소액주주)는 앞의 두 가지만 내고, 그마저 증권사가 알아서 떼 가요.
국세청 주식 양도소득세 안내와 증권거래세법 시행령 원문을 직접 확인해서, 내가 어떤 세금을 얼마나 내는지 한 번에 알 수 있게 정리했습니다.
국내주식 세금, 3가지 한눈에 보기
| 세금 | 언제·얼마 |
|---|---|
| 증권거래세 | 팔 때, 매도금액의 0.20% |
| 배당소득세 | 배당 받을 때 15.4% |
| 양도소득세 | 대주주만, 20~25% |
한때 도입하려던 금융투자소득세는 시행되지 않고 폐지됐어요. 그래서 지금은 위 3가지만 알면 돼요.
팔 때 내는 증권거래세 계산법
- 코스피: 증권거래세 0.05% + 농어촌특별세 0.15% = 0.20%
- 코스닥: 증권거래세 0.20% (농어촌특별세 없음)
- 코넥스: 0.10%
계산은 판 금액 × 0.20%예요. 예를 들어 1,000만 원어치를 팔면 2만 원이 빠져요. 이익이 아니라 판 금액에 붙기 때문에 손해를 보고 팔아도 내요. 증권사가 매도 대금에서 자동으로 떼니 따로 신고할 필요는 없어요. (증권거래세법 시행령 제5조)
배당 받을 때 내는 배당소득세
- 원천징수: 배당금에서 15.4%(소득세 14% + 지방소득세 1.4%)를 떼고 계좌에 들어와요.
- 종합과세: 이자와 배당을 합친 금융소득이 1년에 2,000만 원을 넘으면 다른 소득과 합쳐 6~45%로 다시 계산해요.
- 고배당기업 분리과세: 고배당기업에서 받은 배당은 다음 해 종합소득세 신고 때 신청하면 14~30%로 따로 계산할 수 있어요.
내가 가진 주식이 고배당기업인지는 회사가 배당을 결의한 뒤 한국거래소 KIND에 공시돼요. (국세청 고배당 분리과세 안내)
고배당 분리과세는 자동으로 되지 않아요. 다음 해 5월 종합소득세를 신고할 때 직접 신청해야 혜택을 받을 수 있어요.
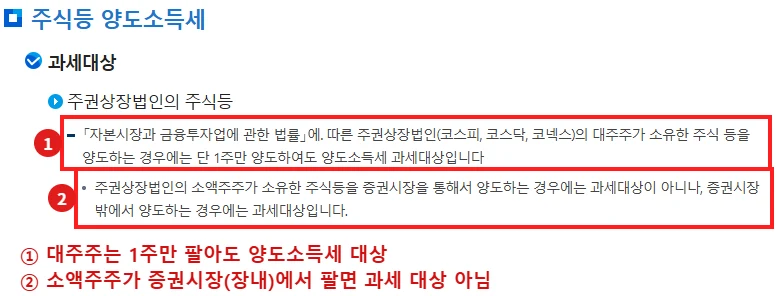
양도소득세, 대주주만 내요
| 시장 | 대주주 기준(하나만 해당돼도) |
|---|---|
| 코스피 | 지분율 1% 또는 종목당 50억 원 |
| 코스닥 | 지분율 2% 또는 종목당 50억 원 |
| 코넥스 | 지분율 4% 또는 종목당 50억 원 |
- 판단 시점: 판 날이 속한 해의 직전 연도 말 보유 기준이에요. 그 뒤 주식을 사서 지분율 기준을 넘으면 그날부터 대주주예요.
- 세율: 과세표준 3억 원 이하 20%, 초과분 25%(지방소득세 별도)예요. 중소기업 외 주식을 1년 미만 들고 팔면 30%예요.
- 신고: 반기마다 예정신고(상반기분은 8월, 하반기분은 다음 해 2월)를 홈택스에서 해요.
소액주주라도 증권시장 밖(장외)에서 주식을 넘기면 양도소득세 신고 대상이에요. 최대주주 그룹에 속하면 가족 지분까지 합쳐서 대주주 여부를 판단해요. (국세청 예정신고 안내)
함께 보면 좋은 글: 키움증권 해외주식 수수료, 해외주식 수수료 비교