임대인 배상책임보험 가입을 알아본다면, 임대한 집에서 생긴 사고가 보장 대상인지와 집 주소가 보험증권에 적히는지 먼저 확인하세요. 보험사에 따라 주택화재보험 등의 배상책임 특약으로 선택할 수 있습니다.
누수 보상 범위와 가입 전 확인할 항목을 금융감독원 안내와 보험사 상품 안내를 바탕으로 정리했습니다.
임대인에게 필요한 보장은?
집주인이 임대한 집의 누수로 아랫집에 피해를 줘 법적으로 배상해야 한다면, 조건에 맞는 배상책임 특약으로 보상받을 수 있습니다. 다만 사고 원인과 책임, 계약의 약관에 따라 결과가 달라집니다.
예를 들어 현대해상 주택화재상해보험은 임대인을 선택해 가입할 수 있다고 안내합니다. 일상생활배상책임 담보는 특약 가입이 필요하며, 임대한 주택이 대상에 해당하는지 가입 화면과 약관에서 확인하세요.
임대인 배상책임보험 가입 순서
- 기존 화재·운전자·상해보험의 증권에서 배상책임 특약과 보장 대상 주소를 먼저 확인합니다.
- 보험사 상품 안내에서 임대인 가입이 가능한지 확인하고 보험료 확인 메뉴를 엽니다.
- 보험사 안내에 따라 소유 관계와 임대할 주택 정보를 입력하고 선택 가능한 배상책임 특약을 확인합니다.
- 보상한도·자기부담금·제외 사항과 보험료를 비교하고 상품설명서·약관을 읽습니다.
- 필요한 보장과 계약 조건에 동의할 때만 가입하고, 발급된 증권에 임대주택 주소가 정확한지 다시 확인합니다.
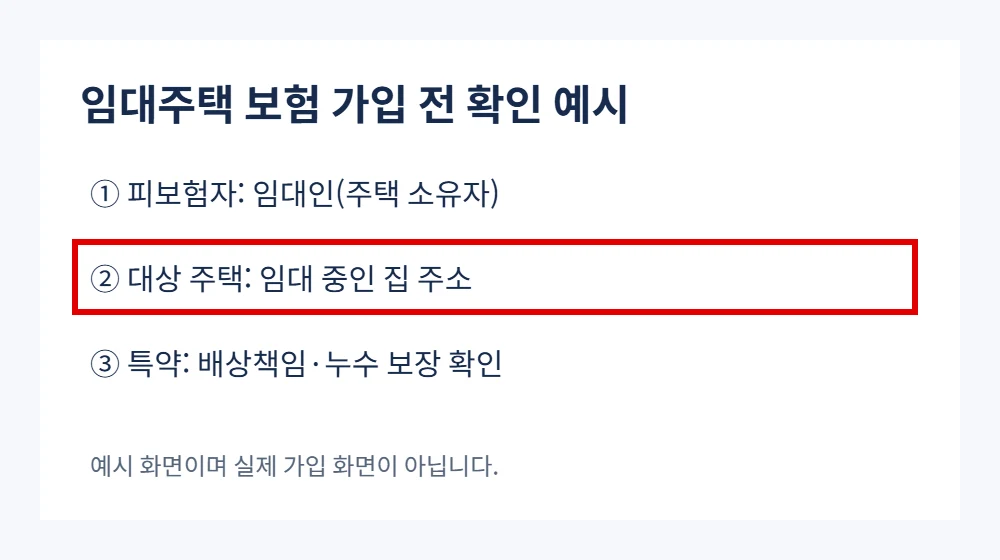
위 버튼은 보험사 상품 안내 예시입니다. 가입 가능 여부와 특약 구성은 주택과 계약 조건에 따라 달라질 수 있습니다.
누수로 어디까지 보상될까?
배상책임 특약은 타인에게 법률상 배상해야 하는 손해가 중심입니다. 내 집 자체의 피해만 생겼다면 일반적으로 배상책임이 성립하지 않아 일상생활배상책임으로 보상되지 않습니다.
내 집 피해를 대비하는 급배수시설누출손해 특약은 별도로 확인하세요. 보장되는 설비·손해, 자기부담금과 면책 조건이 약관마다 다르고 모든 누수가 보장되는 것은 아닙니다.
가입 전 꼭 확인할 점
예전 계약은 임대인이 실제 거주하지 않는 집을 보상하지 않을 수 있습니다. 기존 특약이 있다고 해서 임대주택 보장이 자동으로 되는 것은 아닙니다. 보험사에 증권과 약관을 확인하세요.
이미 비슷한 특약이 있다면 피보험자·기재 주택·보장 범위가 같은지 먼저 살펴보세요. 중복 가입해도 실제 배상액을 초과해 중복으로 받는 것은 아닙니다. 기존 계약을 해지하기 전에는 보장 차이와 새 계약 인수 조건을 확인하세요.
사고가 나면 원인과 피해를 기록하고 보험사에 연락하세요. 수리 전에 견적과 보상 가능 비용을 확인하면 분쟁을 줄이는 데 도움이 됩니다.
함께 보면 좋은 글: 일상생활 배상책임보험 가입 안내