자동차 자차처리 기준은 수리비만으로 정하면 안 돼요. 보장 범위 → 자기부담금 → 보험료 영향 순서로 확인한 뒤 내 돈으로 수리할 때와 비교하세요.
삼성화재 자동차보험 공식 약관과 보험개발원 할인·할증요인 조회시스템을 기준으로 정리했어요. 실제 적용은 내가 가입한 약관을 확인해야 해요.
자동차 자차처리 기준, 보장부터 확인
- 자기차량손해 가입: 자차는 사고로 내 차에 생긴 손해를 보상하는 담보예요. 미가입이면 이 담보로 청구할 수 없어요.
- 단독사고 특약: 벽·기둥에 부딪힌 사고 등은 차량단독사고 보상 특약 가입 여부까지 봐야 해요.
- 운전자 조건: 운전자 범위·나이 제한과 보상 제외 사유도 확인하세요.
자차에 가입했다고 모든 파손이 보장되는 것은 아니에요. 상대방이 있는 사고는 과실과 대물배상 처리도 함께 확인하세요. (보장·특약 안내)
자기부담금 계산, 내 돈은 얼마?
자기부담금은 수리비 중 내가 부담할 금액이에요. 아래는 손해액의 20%, 최소 20만원·최대 50만원으로 가입한 경우의 예시예요.
| 보상 대상 손해액 | 내 자기부담금 |
|---|---|
| 50만원 | 20만원 |
| 150만원 | 30만원 |
| 500만원 | 50만원 |
다른 비용 없이 인정 손해액이 150만원이면 보험금은 120만원, 내 부담은 30만원인 예시예요. 가입 비율·최소·최대금액이 다르면 결과도 달라져요. (자기부담금 계산 예시)
200만원 이하도 보험료가 오를까?
200만원 이하 사고라고 보험료가 안 오르는 것은 아니에요. 물적사고 할증기준금액은 계약에서 선택한 기준이고, 수리비 견적만 보고 판단하면 안 돼요.
할인·할증등급이 그대로여도 사고건수와 무사고 할인 변화로 갱신보험료가 오를 수 있어요. 보험으로 줄이는 수리비와 향후 수년간의 추가 보험료·할인 손실을 함께 비교하세요. (보험료 할증 안내)
자차처리 전 비교·조회하는 4단계
- 먼저 안전을 확보하고 사고 현장·파손 부위 사진을 남겨요. 정비소에서 수리 견적을 받아요.
- 가입 보험사에 보장 여부, 자기부담금, 예상 지급보험금을 물어보세요.
- 보상 담당자에게 자차처리와 자비 수리의 보험료 영향을 비교해 달라고 요청해요. 과거 사고 이력도 함께 알려야 해요.
- 기존 계약·사고 요인은 보험개발원 조회시스템 → 할인·할증요인 조회 → 본인인증으로 확인해요. 내역을 참고해 보험사 안내와 비교한 뒤 처리 방법을 정하세요.
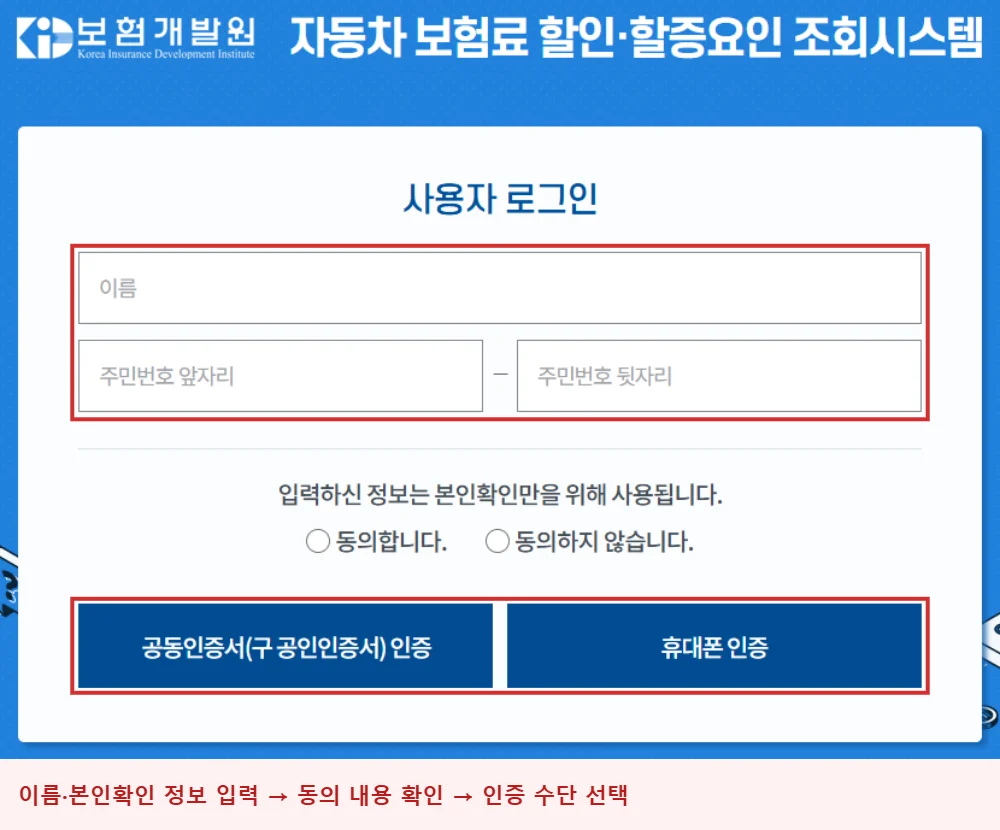
조회 결과는 기존 계약의 변동 요인을 보는 참고자료예요. 새 사고에 대한 최종 갱신보험료를 확정해 주는 견적은 아니므로 가입 보험사에 확인하세요.
함께 보면 좋은 글: 다이렉트 자동차보험 비교견적 사이트, 자동차보험 가족한정 범위