주택화재보험 추천을 찾고 있다면, 먼저 보험다모아에서 여러 보험사 상품을 같은 기준으로 나란히 비교해 보세요. 보험료가 가장 싼 상품이 꼭 우리 집에 맞는 상품은 아니기 때문입니다.
고르는 기준 3가지와 비교하는 순서를 보험다모아 공식 비교 화면 기준으로 정리했습니다.
주택화재보험 추천 기준 3가지
| 기준 | 쉽게 말하면 | 어디서 볼까? |
|---|---|---|
| 화재손해 가입금액 | 불이 났을 때 집(건물)과 살림살이(가재도구)를 얼마까지 보상받을지 정한 금액 | 보장금액 칸 |
| 화재배상책임 | 불이 이웃집으로 번졌을 때 이웃 피해를 대신 물어주는 보장 | 보장내용 더보기 |
| 특약 | 누수, 임시 거주비, 가족화재벌금처럼 골라서 더하는 보장 | 보장내용 더보기 |
가재도구는 가구·가전처럼 집 안에 있는 물건입니다. 특약은 기본 보장에 추가로 고르는 보장이라, 상품마다 들어 있는 항목과 금액이 다릅니다.
가입금액을 너무 낮게 잡으면 불이 나도 손해를 다 받지 못할 수 있습니다. 집의 실제 가치(보험가액) 대비 가입금액 비율에 따라 보상되기 때문입니다. (보험다모아 확인사항)
보험다모아로 비교하는 순서
- 보험다모아 화재/재물보험 상품비교 화면을 엽니다.
- ① 보험기간 탭에서 장기(3년 초과) 또는 단기(3년 이내)를 고릅니다.
- ② 정렬을 ‘낮은보험료순’으로 두고 보험료를 비교합니다.
- ③ 보장내용 더보기를 눌러 보장 금액과 지급 사유를 확인합니다.
- ④ 보험가격지수도 함께 봅니다.
- ⑤ 인터넷바로가입을 누르면 그 보험사 사이트로 이동합니다. 우리 집 정보를 넣어 보험료를 다시 계산하세요.
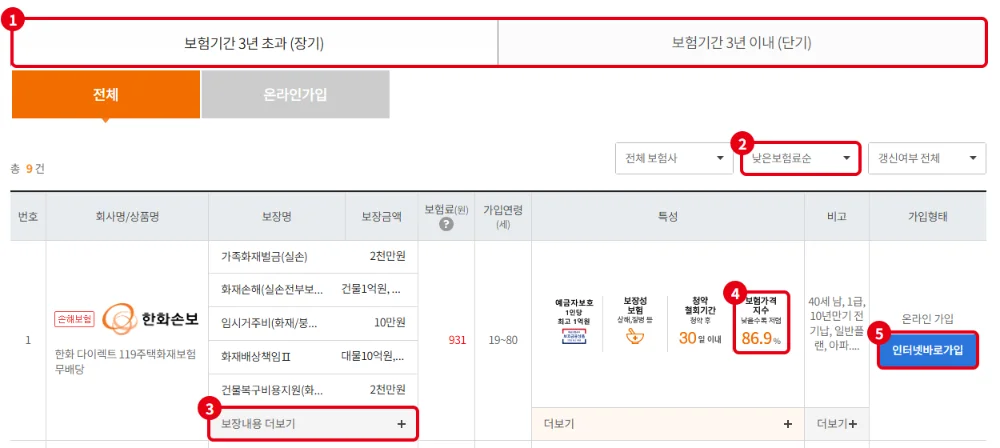
목록의 보험료는 주택물건1급, 공급면적 109.09㎡(33평형) 같은 기본 예시 기준입니다. 우리 집 조건과 고른 특약에 따라 실제 보험료는 달라집니다.
장기·단기, 무엇을 고를까?
| 구분 | 장기 (3년 초과) | 단기 (3년 이내) |
|---|---|---|
| 보험기간 예시 | 10년·15년 만기 등 | 1년 만기 등 |
| 보험료 기준 | 매달 내는 월납 | 한 번에 내는 일시납 |
| 생각해 볼 상황 | 한 집에 오래 살 계획 | 이사 계획이 있거나 짧게 가입하고 싶을 때 |
장기 목록에는 가게용 ‘사업장 화재보험’도 함께 나옵니다. 집을 위한 보험이라면 상품명에 주택이나 가정이 들어간 상품을 고르세요.
보장내용·보험가격지수 읽는 법
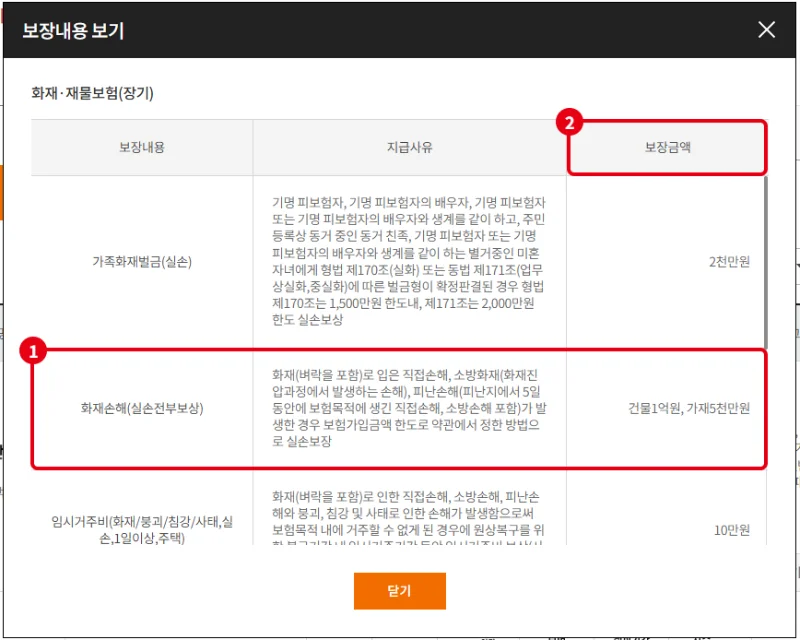
- 보장금액: 같은 ‘화재손해’라도 건물·가재도구 금액이 상품마다 다릅니다.
- 지급사유: 어떤 경우에 보상하는지 적힌 칸입니다. ‘실손’은 실제 손해만큼, 정해진 한도 안에서 보상한다는 뜻입니다.
- 보험가격지수: 같은 종류 상품의 평균을 100%로 본 숫자입니다. 보험다모아는 낮을수록 저렴하다고 표시합니다.
단, 보장 항목과 금액이 다르면 가격지수만으로 비교하기 어렵습니다. 보장을 먼저 맞춘 뒤 보험료와 가격지수를 보세요.
가입 전 꼭 확인할 주의점
- 오래된 집: 일부 상품은 누수 특약에 건축연도 제한이 있습니다. 예를 들어 DB손해보험 다이렉트 가정보장보험은 건축연도 20년 초과 시 누수 담보 가입이 안 된다고 안내합니다.
- 겹치는 보장: 아파트 단체보험이나 기존 보험에 비슷한 보장이 있으면, 여러 개에 가입해도 실제 손해보다 더 받지 못할 수 있습니다.
- 약관 확인: 가입 전 상품설명서와 약관에서 보상하지 않는 경우와 자기부담금을 확인하세요.
새 보험 가입이 끝나기 전에 기존 보험부터 해지하지 마세요. 기존 계약을 해지하고 새로 가입하면 가입이 거절되거나 보험료·보장 내용이 달라질 수 있습니다. (DB손해보험 다이렉트 안내)
함께 보면 좋은 글: 주택화재보험, 아파트 단체보험만으로 충분할까?, 일상생활 배상책임보험 가입 안내