월세보증금 담보대출은 집주인에게 돌려받을 보증금에 관한 권리 등을 담보로 돈을 빌리는 방식입니다. 월세 계약도 상품 조건에 맞으면 검토할 수 있지만, 한도와 승인 여부는 심사로 결정됩니다.
신협 임차보증금 담보대출금 공식 안내를 예로 대상·한도·신청 전 확인할 점을 정리했습니다. 모든 금융회사의 조건이 같지는 않습니다.
월세보증금 담보대출, 누가 받을 수 있나요?
신협 안내상 임대차계약을 맺고 확정일자를 받은 임차인이 대상입니다. 전세권에 대한 질권 또는 근저당권 설정과 집주인 동의가 필요하다고 안내하며, 영업점 심사에 따라 제한될 수 있습니다.
확정일자는 임대차계약서에 날짜를 확인받는 절차입니다. 담보 설정 방식과 동의 절차는 신청하려는 영업점에 직접 확인하세요.
월세가 있으면 한도는 어떻게 계산할까?
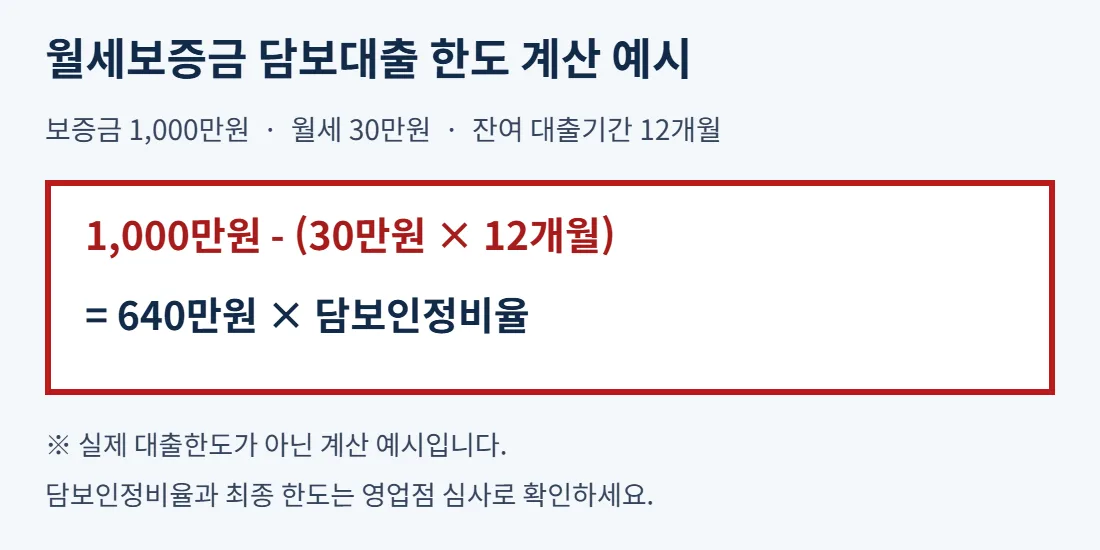
신협 공식 안내의 월세 계약 산식은 [보증금 − (월세 × 남은 대출기간의 개월 수)] × 담보인정비율입니다. 담보인정비율은 담보가치 중 대출 한도 계산에 반영하는 비율입니다.
예를 들어 보증금 1,000만원, 월세 30만원, 남은 대출기간이 12개월이면 640만원에 영업점이 적용하는 담보인정비율을 곱합니다. 640만원을 그대로 빌릴 수 있다는 뜻은 아닙니다. 실제 한도는 담보와 신용 심사 등에 따라 달라집니다.
월세가 없는 계약의 기준과는 다르므로 월세 계약 산식을 확인하세요. (신협 공식 상품설명)
신청 전에 순서대로 확인하세요
- 계약 확인: 임대차계약서에서 보증금·월세·계약 만료일과 확정일자를 확인합니다.
- 영업점 문의: 신협 영업점에 월세 계약도 취급하는지, 집주인 동의와 담보 설정 방법을 물어보세요.
- 서류 준비: 계약서와 신분증 등 준비물, 소득·재직 확인 자료가 필요한지 영업점에 확인하고 안내받은 서류를 준비합니다.
- 조건 비교: 심사 후 제시된 한도·금리·월 납입액·만기·중도상환수수료를 확인합니다.
- 계약과 실행: 상품설명서와 약정을 읽고 담보 설정 및 실행 절차를 영업점 안내에 따라 진행합니다.
버튼은 신협 상품 안내로 이동합니다. 해당 상품은 창구 상품이며 실제 취급 여부는 방문할 영업점에 먼저 확인하세요.
집주인 동의와 보증금 반환은 꼭 확인
계약이 끝날 때 보증금을 누가 받고 대출을 어떻게 갚는지 반드시 확인하세요. 담보 설정 내용에 따라 보증금 반환과 상환 절차가 달라질 수 있습니다. 집주인에게 전달할 내용과 동의 방법도 영업점에 물어보세요.
신협 안내상 대출기간은 임대차 계약 이내이며 연장은 자동이 아닙니다. 이사나 계약 갱신 전에 만기와 상환 방법을 상담하세요. 연체하면 추가 이자와 신용상 불이익이 생길 수 있습니다.
보증금을 새로 마련하는 대출과 다른가요?
입주할 때 필요한 보증금을 마련하려는 대출과, 보증금 반환 권리 등을 담보로 빌리는 대출은 목적과 조건을 따로 살펴야 합니다. 이름이 비슷해도 대상·담보·자금 사용 조건이 다를 수 있으니 상품설명서를 비교하세요.
함께 보면 좋은 글: 청년 전월세보증금대출 선택 가이드