아파트지분담보대출은 공동명의 아파트에서 내 몫(지분)만 담보로 맡기고 돈을 빌리는 대출입니다. 법으로는 내 지분을 내 마음대로 처분할 수 있지만, 이 대출을 다루는 금융사는 많지 않습니다.
가능한 조건, 신청 순서, 꼭 조심할 점을 민법 조문과 금융감독원 파인 등 공식 자료 기준으로 정리했습니다.
아파트지분담보대출, 일반 주담대와 뭐가 다를까
| 구분 | 일반 주택담보대출 | 아파트지분담보대출 |
|---|---|---|
| 담보 | 아파트 전체 | 내 지분만 |
| 공동명의자 동의 | 담보 제공 동의 필요 | 상품에 따라 없이 가능 |
| 주로 다루는 곳 | 은행 등 대부분 금융사 | 일부 저축은행·온투업체 등 |
| 금리 | 상대적으로 낮음 | 상대적으로 높음 |
| 한도 기준 | 아파트 전체 가치 | 내 지분 가치 |
지분은 집을 나눠 가진 비율입니다. 부부가 반반 공동명의라면 각자 지분은 2분의 1입니다. 공유자는 자기 지분을 처분할 수 있지만(민법 제263조), 집 전체를 처분하거나 바꾸려면 다른 공유자 동의가 필요합니다(민법 제264조).
대출 전 꼭 확인할 5가지 조건
- 지분 비율: 상품마다 기준이 다릅니다. 지분 50% 이상을 요구하는 곳도 있습니다.
- 아파트 시세: KB시세처럼 공신력 있는 시세가 있으면 심사가 쉬워집니다.
- 먼저 잡힌 대출: 등기부에 근저당이 이미 있으면 그만큼 한도가 줄어듭니다.
- 신용·연체: 연체 중이거나 회생·파산 이력이 있으면 거절될 수 있습니다.
- 대출 규제: 주택을 담보로 하므로 LTV·DSR 규제와 금융사 내부 기준이 함께 적용될 수 있습니다.
LTV는 집값 중 빌릴 수 있는 비율, DSR은 1년 소득 중 빚 갚는 데 쓰는 비율입니다. 지분대출은 내 지분 가치를 기준으로 하므로, 집 전체로 받는 대출보다 한도가 작습니다.
아파트지분담보대출 신청 순서 6단계
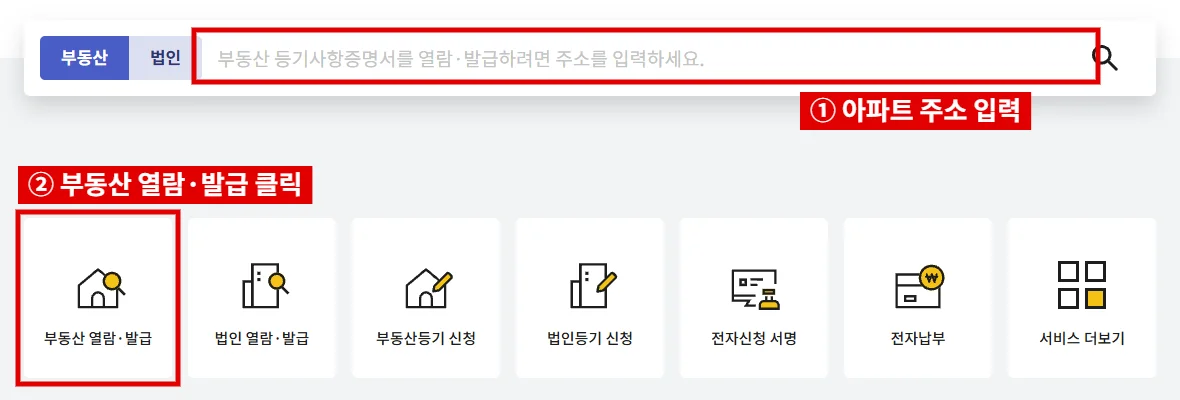
- 인터넷등기소에서 등기사항증명서를 열람해 내 지분 비율과 근저당을 확인합니다.
- KB시세 등으로 아파트 시세를 보고 시세 × 내 지분 비율로 내 지분 가치를 계산합니다.
- 지분대출을 다루는 금융사를 고른 뒤, 파인에서 등록된 금융회사인지 확인합니다.
- 상담을 신청하고 신분증, 소득 서류 등 안내받은 서류를 냅니다.
- 시세 평가와 심사가 끝나면 한도와 금리를 확인합니다.
- 상품설명서와 약정서를 읽고 서명하면, 내 지분에 근저당이 잡히고 대출금이 들어옵니다.
예를 들어 시세 6억 원 아파트의 지분 50%를 가졌다면 내 지분 가치는 3억 원입니다. 실제 한도는 이 금액에 금융사 기준 비율을 곱하고, 먼저 잡힌 대출을 빼서 정해집니다.
금리와 부대비용 미리 보기
| 항목 | 내용 |
|---|---|
| 금리 | 공시 예시 기준 연 8%대 이상, 신용·담보에 따라 달라짐 |
| 중도상환수수료 | 만기 전에 갚으면 낼 수 있음 |
| 근저당 설정비 | 국민주택채권 매입비 등 본인 부담인 경우가 있음 |
| 인지세 | 대출 금액에 따라 금융사와 나눠 냄 |
| 연체이자 | 약정금리에 가산금리가 붙음 |
금리와 비용은 금융사·신용도·담보마다 다르므로, 꼭 상품설명서의 숫자로 비교하세요. (저축은행 지분대출 상품 안내 예시)
이것만은 꼭 조심하세요
대출을 못 갚으면 내 지분이 경매로 넘어갈 수 있습니다. 낙찰받은 사람은 새 공동명의자가 되고, 공유물 분할을 청구할 수 있습니다(민법 제268조). 함께 사는 가족에게도 큰 영향이 갈 수 있으니 공동명의자와 미리 상의하는 것이 좋습니다.
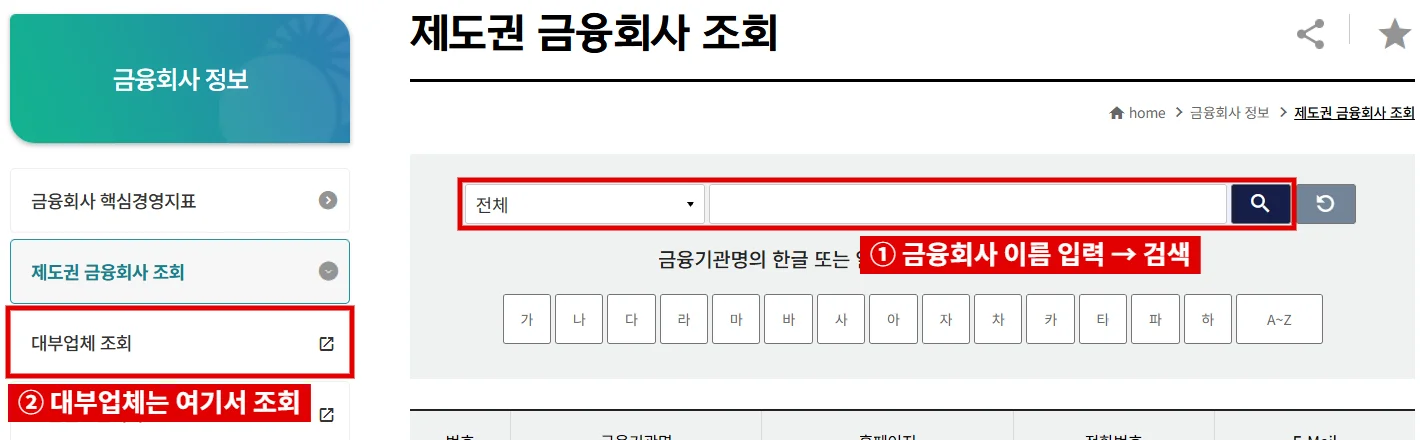
저축은행·온투업체 등은 제도권 금융회사 조회에서, 대부업체는 등록대부업체 통합조회에서 확인할 수 있습니다.
대출 전에 수수료나 보증금을 먼저 보내라고 하면 사기일 가능성이 큽니다. 이런 요구를 받으면 돈을 보내지 말고 금감원 콜센터 1332에 문의하세요.
함께 보면 좋은 글: 아파트 KB시세 조회, 등기부등본 열람 방법