
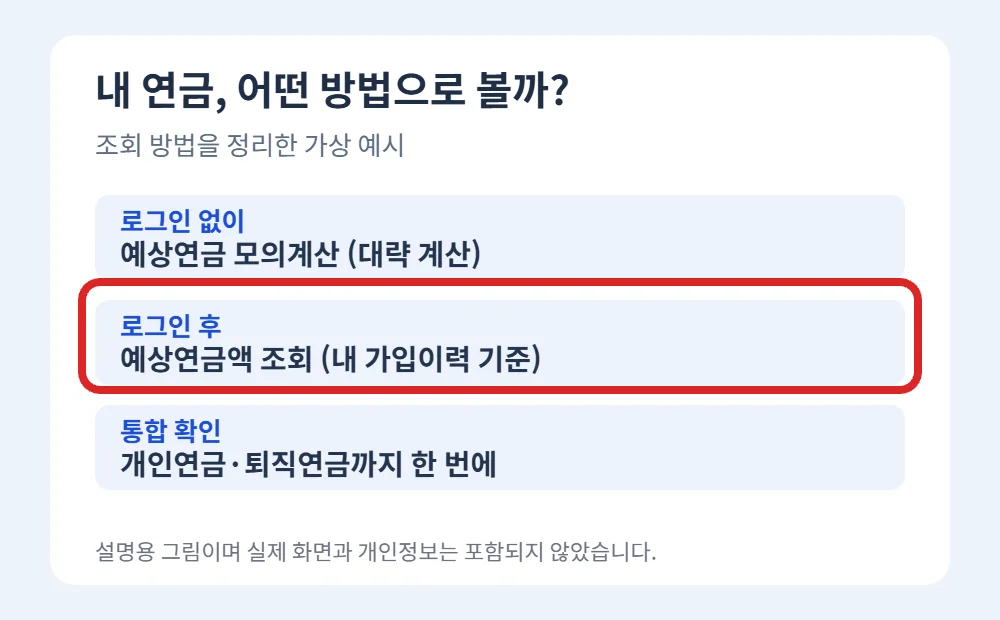
내 연금 조회는 두 가지로 나뉘어요. 로그인 없이 대략 계산하는 예상연금 모의계산과, 로그인 후 내 가입 이력으로 보는 예상연금액 조회입니다.
내게 맞는 방법을 고르는 법과 따라 하는 순서, 숫자를 읽는 법을 차례대로 정리했습니다.
내 연금 조회, 먼저 방법을 고르세요
- 빨리 대략만 알고 싶다: 로그인 없이 모의계산을 쓰세요.
- 내 진짜 가입 이력으로 보고 싶다: 로그인해서 예상연금액을 조회하세요.
- 개인연금·퇴직연금까지 보고 싶다: 아래 글을 함께 확인하세요.
모의계산은 내가 입력한 값으로 계산하는 연습용이에요. 실제 이력과는 다를 수 있습니다.
로그인 없이 예상연금 모의계산하기
- 아래 버튼으로 예상연금 모의계산 화면을 엽니다.
- 생년월일을 넣습니다.
- 국민연금 최초 가입년월과 최종 상실년월을 넣습니다.
- 예상 소득상승률을 정하고 결과 버튼을 눌러 확인합니다.
중앙노후준비지원센터 안내에 따르면 만 60세 이상은 계산할 수 없고, 노령연금은 최소 10년 가입해야 받을 수 있어요. 최대 만 60세까지 낸다는 가정으로 계산합니다.
로그인해서 내 예상연금액 조회하기
- 국민연금공단 전자민원의 조회 메뉴를 엽니다.
- 예상연금액 조회의 조회하기를 누릅니다.
- 본인 인증을 합니다. 인증서나 간편인증이 필요해요.
- 만 60세 이후 받을 예상연금액을 확인합니다.
같은 곳의 가입내역조회에서는 낸 보험료와 가입내역을 볼 수 있어요. 메뉴 이름은 바뀔 수 있습니다.
조회한 숫자는 이렇게 읽으세요
- 현재가치: 지금 돈의 가치로 본 금액이에요. 쓰임새를 가늠하기 좋아요.
- 미래가치: 연금을 받을 때의 돈 가치로 계산한 금액이에요. 실제와 차이가 날 수 있어요.
예상연금액은 말 그대로 예상이에요. 앞으로 소득과 납부 상황이 바뀌면 달라질 수 있으니, 이 금액만 믿고 큰 결정을 하지 마세요.
개인연금·퇴직연금도 보고 싶다면
국민연금은 국민연금 쪽에서, 개인연금과 퇴직연금은 따로 확인하는 방법이 있어요. 아래 글에서 채널별 차이를 정리했습니다.
함께 보면 좋은 글: 내 연금 조회하기(채널 비교), 내 국민연금 조회하기