정부지원 대출감면은 문자 한 통으로 받는 게 아니에요. 진짜 감면은 신용회복위원회 같은 공식 기관에 내가 직접 신청해서 심사를 받아야 하고, 연체 기간에 따라 이자율을 낮추거나 원금을 줄여 줘요.
가짜 감면 문자 구별법, 진짜 감면 제도 3가지, 신청 순서를 신용회복위원회·금융위원회 공식 안내 기준으로 정리했어요.
“정부지원 대출감면” 문자, 먼저 의심하세요
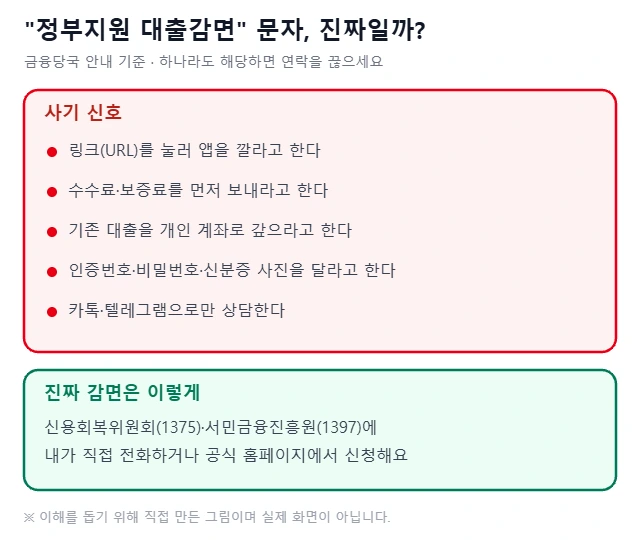
금융당국은 저금리 대출이나 대환대출을 해 주겠다며 접근하는 사기를 경고하고 있어요. 금융회사와 금융당국은 전화·문자로 인증번호를 묻거나, 선입금을 요구하거나, 앱 설치를 시키지 않아요. (금융위원회 소비자경보)
기존 대출을 갚아야 감면해 준다며 개인 계좌로 돈을 보내라고 하면 100% 사기예요. 이미 돈을 보냈다면 바로 112나 송금한 은행에 지급정지를 요청하세요.
- 업체 확인: 금융감독원 파인에서 제도권 금융회사·등록 대부업체인지 조회해요.
- 사칭 신고: 서민금융진흥원·햇살론 이름을 쓴 수상한 사이트는 서민금융 사칭 웹사이트 신고로 알려요.
진짜 정부지원 대출감면 3가지
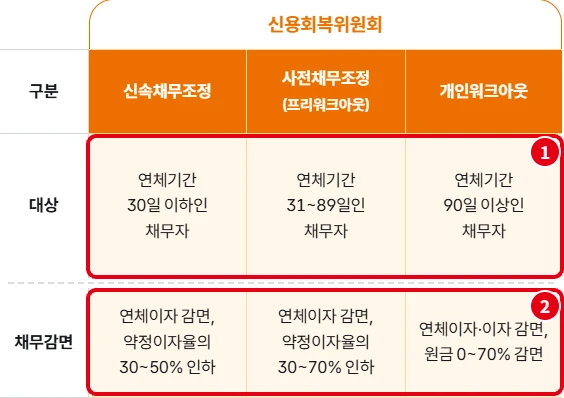
| 제도 | 대상(연체 기간) | 감면 내용 |
|---|---|---|
| 신속채무조정 | 30일 이하 | 연체이자 감면, 약정이자율 30~50% 인하 |
| 사전채무조정 | 31~89일 | 연체이자 감면, 약정이자율 30~70% 인하 |
| 개인워크아웃 | 90일 이상 | 연체이자·이자 전액 감면, 원금 0~70% 감면 |
개인워크아웃의 원금 감면은 아직 손실 처리 안 된 빚(미상각채권)은 최대 30%, 손실 처리된 빚(상각채권)은 20~70%이고 상환 능력에 따라 정해져요. 신청 다음 날부터 본인과 보증인에 대한 빚 독촉(추심)이 멈춰요. (신용회복위원회 개인워크아웃 안내)
대출감면 신청 순서
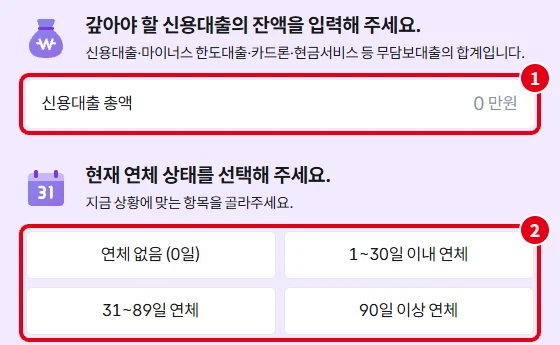
- 신용회복위원회 나에게 맞는 채무조정 찾기에 들어가요.
- 신용대출 총액을 넣고 지금 연체 상태(0일, 1~30일, 31~89일, 90일 이상)를 골라요.
- 담보채무·재산·소득을 차례로 입력하면 맞는 제도를 알려 줘요.
- 결과를 보고 채무상담 대표번호 1375로 상담하거나 온라인으로 상담을 예약해요.
이 진단은 직접 입력한 정보로만 계산해서 실제 상담 결과와 다를 수 있어요. 정확한 결과는 상담을 받아야 알 수 있어요.
신청 전에 꼭 알아둘 점
- 연체 전이라도: 연체가 걱정되는 단계면 신속채무조정을 먼저 알아봐요.
- 새 빚 주의: 개인워크아웃은 최근 6개월 안에 새로 생긴 빚이 전체 원금의 30% 미만이어야 해요.
- 기록 확인: 개인워크아웃이 확정되면 연체정보는 해제되지만 공공정보가 등재되고, 다 갚거나 일정 기간이 지나야 해제돼요.
자영업자라면 새출발기금 같은 별도 제도도 있어요. 감면 결과는 상환 능력 심사로 정해져서, 최대 감면율이 그대로 적용되지는 않아요. (채무조정제도 비교)
함께 보면 좋은 글: 채무조정제도 3가지 차이, 신용회복위원회 상담예약 방법