통신비상금대출은 휴대폰 요금을 밀리지 않고 낸 기록으로 심사받는 소액 대출을 말합니다. 대표 상품이던 우리 비상금대출은 지금 공식 페이지에 ‘판매종료’로 나와 있어서, 요즘은 은행 비상금대출과 통신비 납부내역 등록을 함께 쓰는 방법이 현실적입니다.
준비물부터 신청 순서, 거절됐을 때 할 일까지 KB국민은행·토스뱅크·NICE지키미 공식 안내 기준으로 정리했습니다.
통신비상금대출, 지금은 어떻게 받을까?
| 방법 | 핵심 내용 |
|---|---|
| 통신등급 전용 상품 | 우리 비상금대출은 공식 페이지에 판매종료로 표시 |
| 은행 비상금대출 | KB국민은행·카카오뱅크·토스뱅크 최대 300만원. 재직·소득과 관계없이 신청(KB·토스뱅크 기준) |
| 통신비 납부내역 등록 | NICE지키미·올크레딧에 6개월 이상 성실 납부 기록을 내면 신용점수 가점 |
쉽게 말해 통신비만 보고 빌려주는 상품을 찾기보다, 통신비 기록으로 신용점수를 먼저 챙기고 은행 비상금대출을 신청하는 순서가 좋습니다. 최대 300만원은 가장 높은 한도일 뿐이고 실제 한도는 사람마다 다릅니다.
신청 전 준비물·조건 체크
- 나이: 만 19세 이상 내국인이어야 합니다.
- 휴대폰: 본인 명의 휴대폰으로 본인인증을 합니다.
- 서류: 재직·소득 서류는 필요 없습니다. 대신 서울보증보험 보험 가입 심사를 통과해야 합니다.
- 신용 기록: 연체·부도정보, 회생·파산·면책 신청 사실이 있으면 어렵습니다.
- 중복: 같은 은행에 비상금대출이 이미 있으면 새로 받을 수 없습니다.
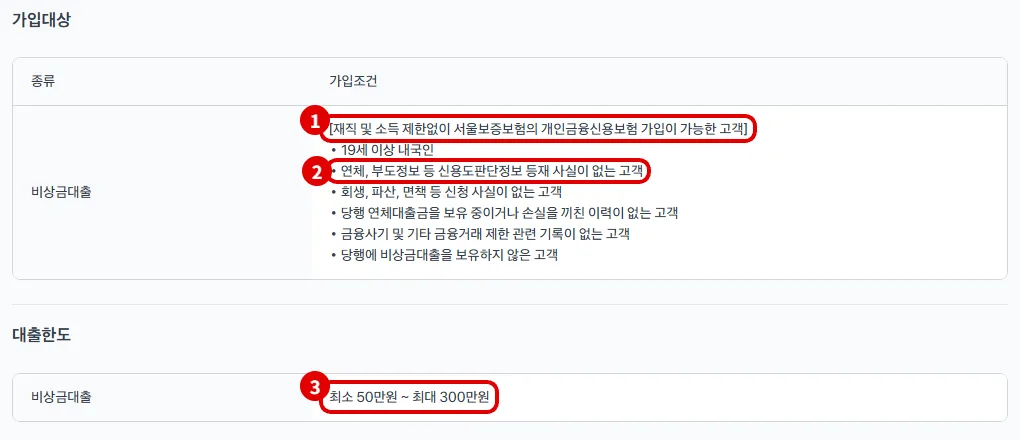
한도는 서울보증보험 심사 결과에 따라 최소 50만원부터 정해집니다. 조건은 은행마다 조금씩 다르니 신청할 은행의 상품안내를 꼭 읽어 보세요. (토스뱅크 비상금 대출 상품안내)
통신비 납부내역으로 신용점수 올리기
카드나 대출을 써 본 적이 적으면 신용점수가 낮게 나올 수 있습니다. 이때 휴대폰 요금을 꼬박꼬박 낸 기록을 신용평가회사에 내면 점수에 더해집니다.
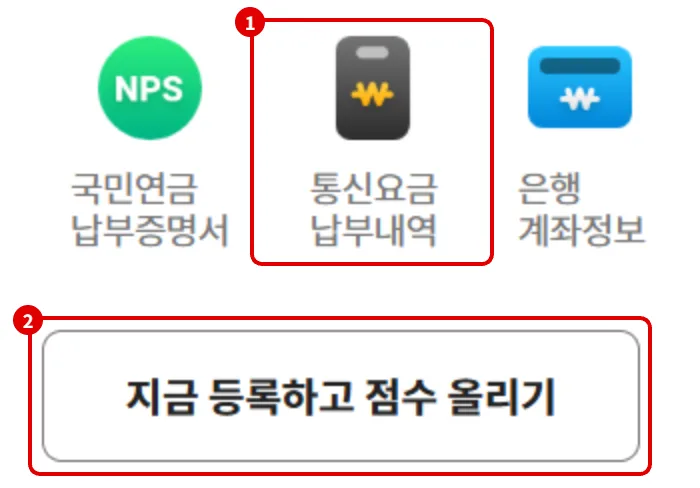
- NICE지키미 신용점수 올리기 페이지에 들어가 로그인합니다.
- 지금 등록하고 점수 올리기를 누르고, 화면 안내에 따라 통신요금 납부내역을 골라 본인인증 후 제출합니다.
- 바뀐 신용점수를 확인합니다. 납부내역으로 오른 점수는 바로 반영되고, 이 정보 때문에 점수가 내려가지는 않습니다.
- 올크레딧(KCB)에도 통신요금 납부내역을 등록할 수 있으니 함께 해 두면 좋습니다.
- 기간: 최근 3개월 이내에 6개월 이상 이어서 낸 기록이 있어야 가점을 받기 좋습니다.
- 여러 회선: 휴대폰·인터넷 요금을 여러 건 내도 통신요금 1건으로 봅니다.
- 다시 등록: 수입·지출 변화 없이 여러 번 내면 점수가 그대로일 수 있습니다.
10만원 이상 연체처럼 나쁜 기록이 있으면 납부내역을 내도 점수가 오르지 않을 수 있습니다. 밀린 요금이 있다면 먼저 갚으세요. (NICE지키미 신용점수 올리기 안내)
통신비상금대출 받는법: 은행 앱 신청 5단계
- 신청할 은행의 공식 앱을 설치합니다. KB국민은행은 KB스타뱅킹에서 신청합니다.
- 처음 쓰는 은행이면 앱 안내에 따라 회원가입과 계좌 개설을 먼저 합니다.
- 대출 메뉴에서 비상금대출을 찾아 상품설명서를 읽고, 본인인증과 정보 제공 동의를 합니다.
- 심사 결과로 나온 한도·금리·이자 내는 날·만기일을 확인합니다.
- 필요한 만큼 약정하면 마이너스통장 한도가 생깁니다. 쓴 금액에만 이자가 붙습니다.
토스뱅크는 365일 24시간 신청할 수 있지만 23:30~00:30에는 대출 실행이 제한될 수 있습니다. 카카오뱅크는 한도를 받아도 돈이 입금되는 게 아니라, 쓴 금액에 대해서만 이자를 낸다고 안내합니다. (카카오뱅크 비상금대출 안내)
거절됐을 때와 꼭 알아둘 주의사항
- 거절됐다면: 대출을 신청하면 조회 기록이 남고 다른 은행 심사에 영향을 줄 수 있습니다. 여기저기 연달아 신청하기보다 납부내역 등록으로 점수를 먼저 챙기세요.
- 만기 연장: 대출기간은 1년이라 매년 만기 전에 앱에서 연장 신청을 해야 합니다.
- 이자 날짜: 이자 내는 날 통장 잔액이 모자라면 연체이자가 생길 수 있습니다.
연장하지 않고 만기를 넘기면 남은 대출금 전체에 연체이자가 붙고, 연체 기록 때문에 금융거래가 어려워질 수 있습니다. 만기일을 휴대폰 달력에 꼭 적어 두세요.
‘통신등급 대출’이라며 수수료·선입금을 요구하거나 휴대폰 개통·유심을 넘기라고 하면 정상 대출이 아닙니다. 의심되면 금융감독원 1332로 상담하세요.
함께 보면 좋은 글: 휴대폰 소액대출 방법, 저신용자 비상금대출 신청법