보험 고지의무 위반은 5년이 지났다고 보험금 지급이 무조건 보장되는 것은 아닙니다. 먼저 일반 위반에 따른 해지와 사기에 따른 계약 취소를 나눠 봐야 합니다.
헷갈리는 기간과 약관 확인 순서, 병력 누락을 발견했을 때 대처법을 국가법령정보센터의 상법과 생명보험 표준약관 기준으로 정리했습니다.
보험 고지의무 위반, 3년과 5년은 달라요
| 구분 | 기간 기준 |
|---|---|
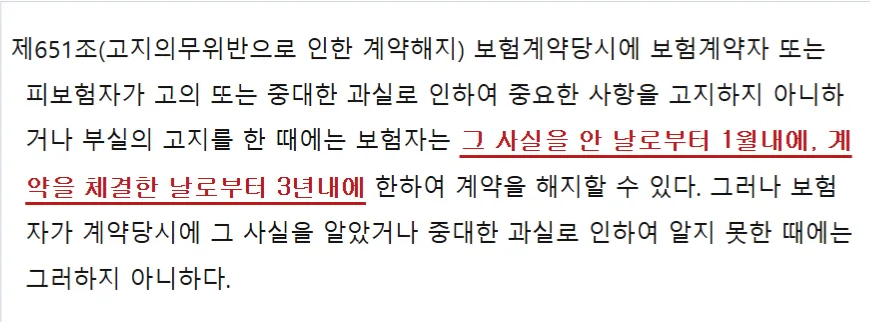
| 일반 고지의무 위반 해지 | 사실을 안 날부터 1개월 안이면서, 계약 체결일부터 3년 안 |
| 사기에 의한 계약 취소 | 생명보험 표준약관상 보장개시일부터 5년 안이면서, 사기를 안 날부터 1개월 안 |
일반 위반은 중요한 사실을 고의나 중대한 과실로 빠뜨리거나 다르게 알린 경우입니다. 사기계약은 진단서 위조 등 뚜렷한 사기의사를 보험사가 증명해야 합니다. 단순 누락을 모두 사기로 보는 것은 아닙니다. (상법 제651조·생명보험 표준약관 제15조, PDF)
안심하기 전에 확인할 3가지
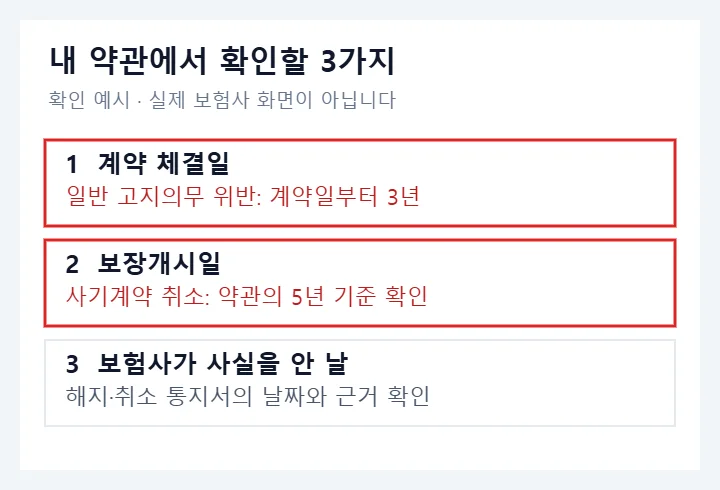
- 계약 체결일: 일반 해지의 3년은 계약을 맺은 날부터 셉니다.
- 보장개시일: 사기계약 취소의 5년은 보장이 시작된 날이 기준입니다. 두 날짜를 같다고 생각하지 마세요.
- 내 상품의 약관: 가입 당시 약관에서 ‘계약 전 알릴 의무 위반의 효과’와 ‘사기에 의한 계약’을 찾아보세요.
생명보험 표준약관에는 보장개시일부터 보험금 지급사유 없이 2년이 지난 경우 등, 해지를 제한하는 조건도 있습니다. 진단계약의 질병은 1년 기준이므로 내 상품의 적용 조건을 함께 읽어야 합니다. (생명보험 표준약관 제14조, PDF)
병력 누락을 발견했다면 이렇게 문의하세요
- 보험사 앱이나 고객센터에서 가입 당시 청약서·알릴 의무 답변·약관을 요청하세요.
- 진료기록과 답변을 비교하고, 빠진 내용이 있다면 보험사에 추가로 알릴 절차를 문의하세요.
- 접수번호와 답변을 보관하고, 계약 유지·조건 변경 여부를 서면으로 확인하세요.
기간만 채우려고 병력을 숨기거나 보험금 청구를 일부러 미루지 마세요. 이미 해지·취소 통지를 받았다면 통지 날짜와 적용 조항부터 확인하는 것이 좋습니다.
5년이 지나도 보험금은 따로 심사해요
해지·취소할 수 있는 기간과 보험금을 받을 수 있는지는 다른 문제입니다. 청구한 질병·사고가 약관상 보장 대상인지도 확인해야 합니다. 거절됐다면 보험사에 거절 사유와 근거 조항을 서면으로 요청하세요.
이 글은 일반적인 확인 안내입니다. 계약 시점과 상품에 따라 약관이 다를 수 있으니, 최종 판단은 가입한 계약의 서류를 기준으로 확인하세요.
함께 보면 좋은 글: 내 보험 보장 확인하기, 진료비 세부내역서 발급 방법